stock-skill
Health Pass
- License — License: Apache-2.0
- Description — Repository has a description
- Active repo — Last push 0 days ago
- Community trust — 49 GitHub stars
Code Fail
- rm -rf — Recursive force deletion command in install.sh
Permissions Pass
- Permissions — No dangerous permissions requested
No AI report is available for this listing yet.
AI agent skill (Claude Code / Codex) for deterministic K-line structure analysis of A-shares, HK & US stocks: triple-barrier risk plans, 15-day normal volatility range, no-lookahead backtest, JSON + PNG + offline HTML from real market data. A股/港股/美股 K线结构识别与风控研究技能,真实行情、无前视回测。仅供研究,不构成投资建议。
kline-structure-chart
A股 / 港股 / 美股 K 线数学结构识别与风控研究技能,给 Claude Code、Codex 等 AI 助手使用


English TL;DR: An Agent Skill for Claude Code, Codex, Cursor, Gemini CLI and other AI agents. Ask in plain language ("analyze NVDA") and the agent runs deterministic Python on real market data (A-shares, Hong Kong, US) to produce K-line structure, a triple-barrier risk plan, a direction-free 15-day normal volatility range and a no-lookahead backtest, as JSON + PNG + offline HTML. For research only, not investment advice. Full English docs: README.en.md.
kline-structure-chart 是一个符合 Agent Skills 开放规范 的金融量化与 K 线数学结构分析技能包。装进 Claude Code、Codex、Hermes Agent、Cursor、Gemini CLI、OpenCode 等 AI 助手之后,你只需用自然语言提问(例如:"帮我看看中际旭创的 K 线结构和支撑压力,账户 50 万"),助手就会自动完成从真实行情拉取 → 确定性数学结构识别 → 三重屏障风控与正常波动范围 → 离线交互看板与高清图生成 → 回复契约校验的完整投研闭环。
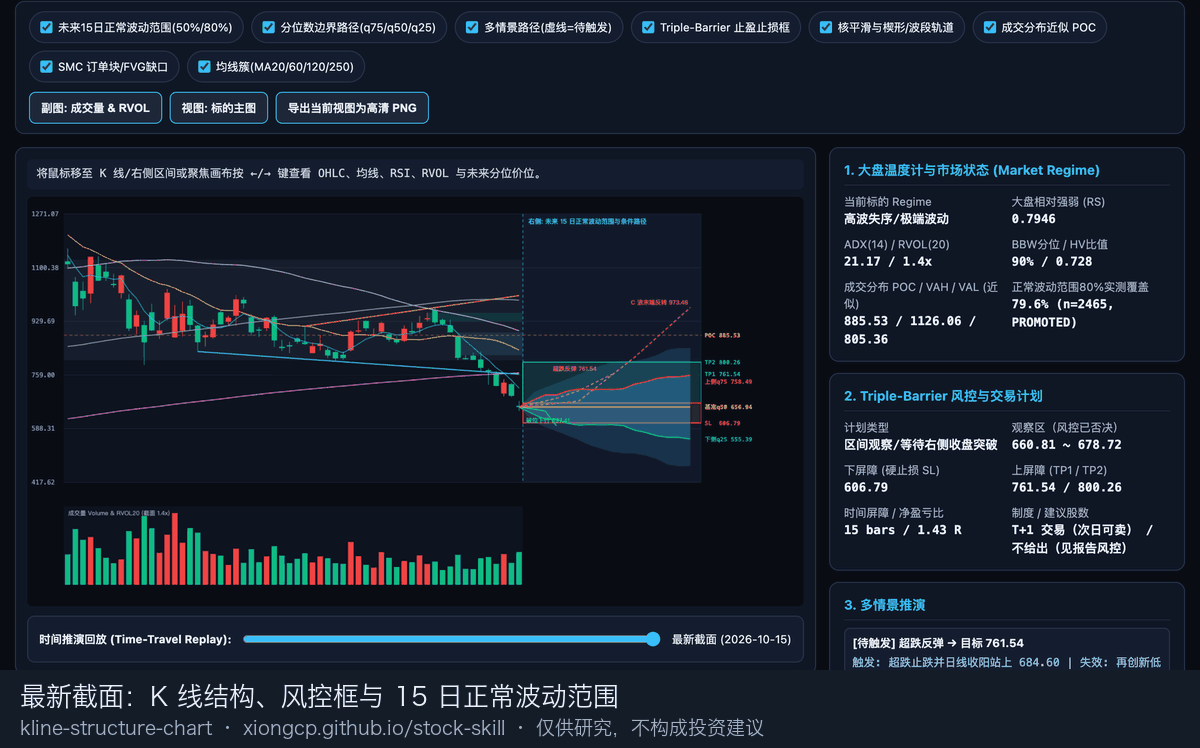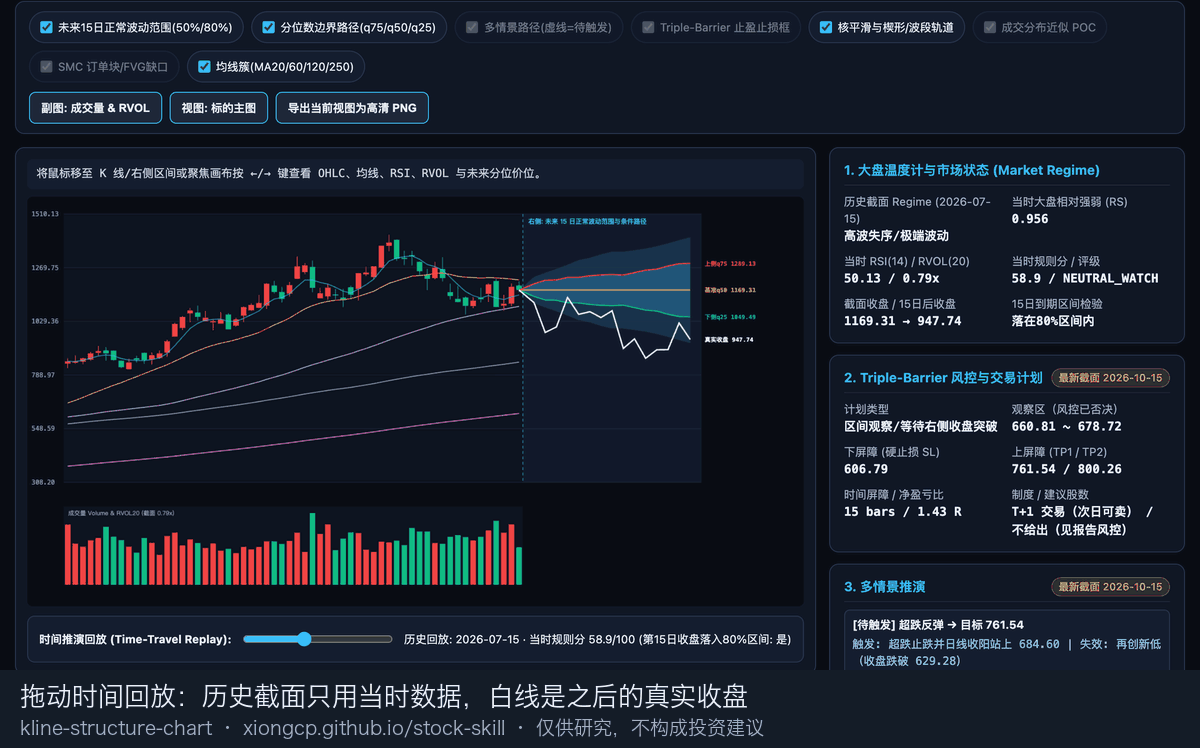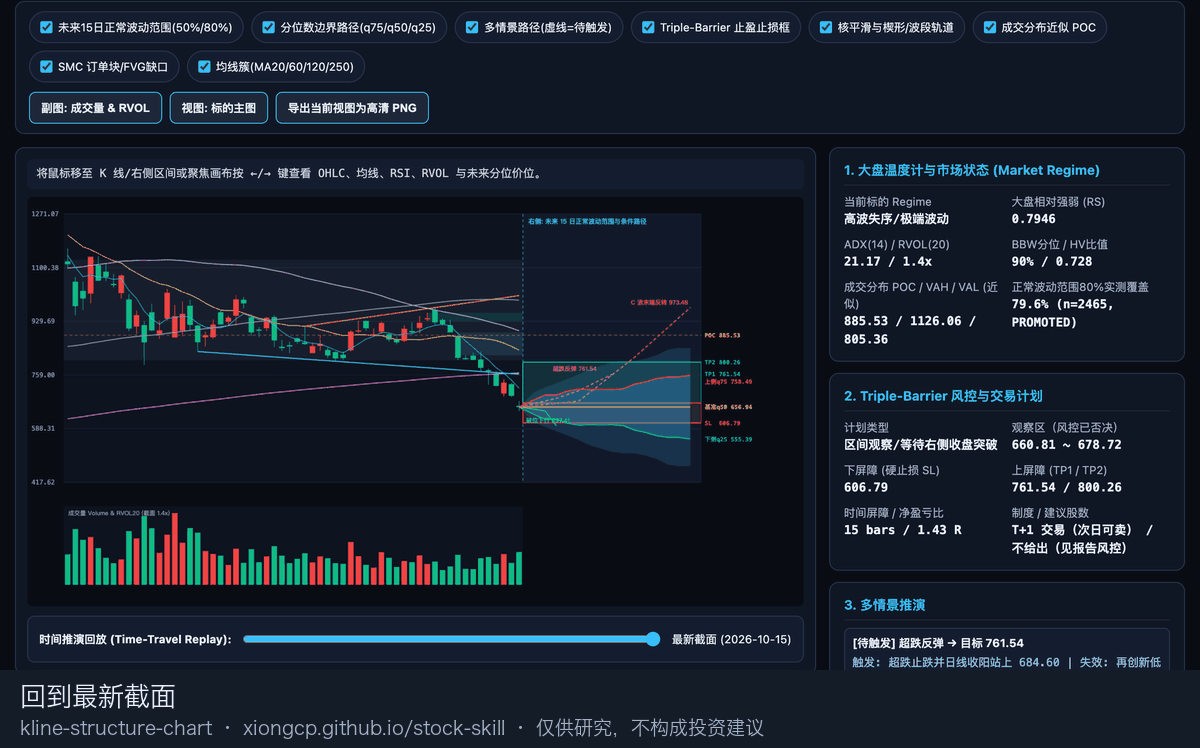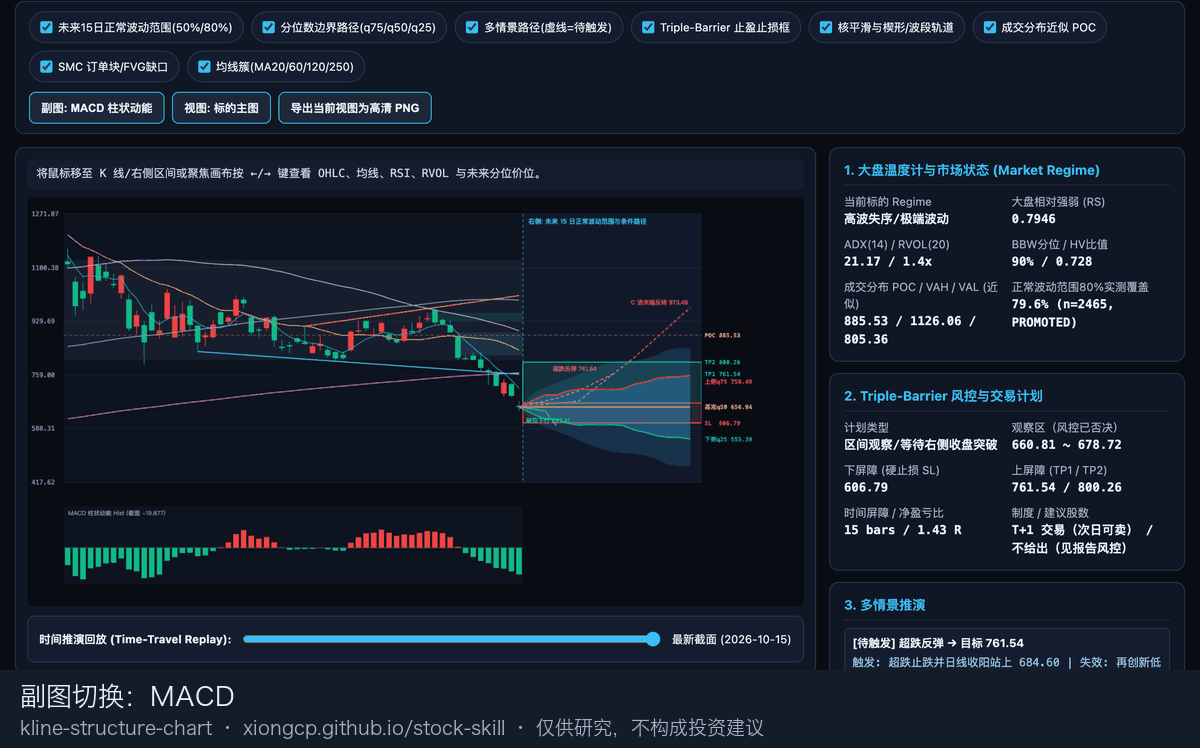
中际旭创 300308.SZ 离线交互看板录屏(数据截至 2026-10-15):拖动时间回放,每个历史截面只用当时数据,白线是之后的真实收盘;再演示图层开关与副图切换。看板是技能原样输出的 HTML,可在项目主页在线打开。
快速了解
它能做什么
- 三市场覆盖:A 股(沪深北个股、ETF、指数)、港股、美股,自动配对大盘基准(沪深300 / 恒生指数 / SPY),先看大盘、再看个股。
- K 线数学结构识别:因果拐点、轨道拟合、主+备选 ABC 浪型与推动 5 浪、8 类标准情景、蜡烛 / 双底双顶 / RSI 背离、SMC(FVG / 订单块 / BOS)、成交分布(Volume Profile)。
- 三重屏障风控计划:入场区、止损、TP1/TP2、移动保本、持仓防守,给了账户净值就按单笔风险比例算股数;大盘极弱时一票否决做多。
- 15 日正常波动范围:以最新收盘价为中心的 50% / 80% 区间,只描述波动幅度、不判断方向,附样本外覆盖率与独立样本数。
- 无前视回测:每个历史决策日只用当日及之前的数据重跑线上同一条流水线;成交胜率附 Wilson 95% 区间与样本量。
- 同源产物:
*_result.json(稳定契约)、1920×1160 PNG 结构图、离线交互 HTML 看板与中文 Markdown 报告出自同一份计算结果;lint_response.py拦截助手回复里编造的价格和概率话术。
能带来什么
- 不让大模型看图猜价:所有点位都由 Python 从真实 OHLCV 序列计算,助手只转述 JSON 里的数字。
- 可复现、可审计:同一份数据、同一截止日得到同样的结果;
--days只改显示根数,不改任何结论;离线测试全部使用录制下来的真实行情回放。 - 不夸大:不输出上涨概率,规则分不叫胜率;取不到行情就以
[DATA_UNAVAILABLE]退出,不估算、不补数。 - 一句话驱动:用自然语言提问,助手自动查代码、跑脚本、按回复契约组织答案。
30 秒上手
macOS / Linux 一行安装(会自动注册到已安装的 Claude Code、Codex 等助手):
curl -fsSL https://raw.githubusercontent.com/xiongcp/stock-skill/main/install.sh | bash
装好后新开一个会话,问"帮我分析 300308.SZ"或"看看腾讯 00700.HK 的 K 线结构,带回测"。Windows、Claude Code 插件市场、npx skills、让 AI 助手代装和不用 uv 的方式见第 3 节,直接用命令行见第 5 节。
仅供研究与学习,不构成投资建议,也不会替你下单。
0. 我们究竟解决什么问题?(为什么不能让大模型直接看图猜 K 线)
在传统的大模型看图或直接对话问股中,普遍存在四大致命痛点:
- 视觉幻觉与价格编造:让多模态模型(VLM)直接看 K 线截图识别形态或支撑阻力位,极易读错坐标轴、编造不存在的价格或画错趋势线。
- 前视偏差(Lookahead Bias)与事后诸葛亮:传统 ZigZag 拐点、双底/双顶、ABC 浪型往往在事后用未来 K 线重绘历史极值,回测看似完美,实盘完全无法复现。
- 把主观打分伪装成"上涨概率":许多工具将几个指标的简单加权分直接宣称为"上涨概率 75%",既无历史样本支撑,也未经样本外校准检验。
- 忽视大盘环境与微观交易制度:在大盘空头崩跌时仍激进推荐个股突破追高;或忽略 A 股 T+1、科创/创业板及双创 ETF ±20% 涨跌幅、港股动态价位表与双边印花税、美股盘前盘后与 VIX 波动放大等真实交易约束。
为此,kline-structure-chart 建立了六大工程铁律(Hard Invariants)与确定性结构 + 风控两层架构:
flowchart TD
A["用户自然语言提问 / CLI 调用<br/>(如:分析中际旭创 / 00700.HK / NVDA.US)"] --> B["0. 名称解析与多市场真实行情网关<br/>resolve_symbol.py · data_gateway.py"]
B --> C["盘中未收盘K线剥离 + 点位时间前复权(PIT) + 大盘基准配对<br/>market_rules.py(A股沪深300 / 港股恒指 / 美股SPY)"]
C --> D["确定性数学结构与多周期规则层<br/>单边因果NW核平滑 · 因果ZigZag · 轨道候选打分拟合<br/>主+备选ABC浪型 · 推动5浪硬规则 · 8类标准情景筛选<br/>蜡烛/双底双顶/RSI背离 · SMC(FVG/OB/BOS) · Volume Profile"]
D --> F["Triple-Barrier 风控与正常波动范围<br/>risk.py · forecast.py · evaluation.py<br/>左右侧入场区/盘中硬止损/+0.90R移动保本/持仓防守/港美做空<br/>鞅中心15日50%&80%区间 + 线上计划逐日无前视回测"]
D --> G["v6 稳定契约:*_result.json<br/>(contract_v6.py 投影,assets/analysis.schema.json 全量校验)"]
F --> G
G --> H1["*_preview.png<br/>1920×1160 高清结构图"]
G --> H2["*_dashboard.html<br/>离线交互看板(另读 *_chart_data.json)"]
G --> H3["*_report.md<br/>中文报告"]
G --> H4["lint_response.py<br/>回复守门"]
核心架构与六大不可变铁律
- 数据真实性(Data Authenticity)优先于一切:只使用新浪、Yahoo、腾讯实时/录制真实行情或用户提供的本地真实行情文件。取不到行情时立即以
[DATA_UNAVAILABLE]非零退出(退出码 3),严禁回退、估算、补数或生成任何合成行情。当日未收盘 K 线(按交易所时区与半日市/提前收市规则判定)严格拆出,绝不混入已收盘序列。 - 100% 算图分离(Compute-Render Separation):所有均线、指标、拐点、轨道、ABC 浪型、SMC、Volume Profile、三重屏障点位、15 日正常波动范围全部由 Python 从 OHLCV 序列计算一次并写入 JSON;PNG 与 HTML 渲染器只读取同一份计算结果,严禁调用视觉模型看图猜数或调用图像生成模型画 K 线。
- 先大盘、后个股(Market-First Hierarchy):分析任何个股或 ETF 前必须同步加载对应市场大盘基准(A 股
000300.SH、港股HSI.HK、美股SPY.US),计算大盘状态分与 20 日相对强弱(RS Line)。大盘极弱(状态分< 35)或缺失基准时,独立风控官自动触发一票否决(verdict.risk_veto = true)。 - 严格单边因果与零前视泄漏(Zero Lookahead Bias):核平滑采用单边因果 Nadaraya-Watson;每个波段拐点同时记录极值发生日
day与反向达标确认日confirmed_at_day;点位复权(PIT)只消费截至当时已生效的分红送转;回测与历史回放截面按当时截止日重算大盘状态与复权,并经追加 5 倍极端未来价格冲击的因果回放审计验证零泄漏。 - 跨展示窗口不变性(Cross-Window Invariance):
--days N(60~500)只改变主图展示根数,底层取数固定 760 根、指标在固定 420 根历史上预热、结构在固定 120 根窗口上识别,切换展示天数绝不改变任何指标数值、结构分类或交易点位。 - 概率与术语边界铁律:规则分(
rule_score)是确定性条件加权分,绝不称为"胜率"或"上涨概率";不输出任何概率、胜率或频率数字,唯一例外是回测成交胜率(附 Wilson 95% 区间与样本量),它只是已发生成交的统计,不是未来上涨概率。
本技能只做规则化技术分析与量化研究验证,不构成任何投资建议,也不会替你下单。
1. 能分析什么(三市场全品种覆盖与真实图例展示)
| 市场 | 代码格式 | 示例 | 行情来源 | 默认大盘基准 |
|---|---|---|---|---|
| A股 | 6 位代码 + .SH / .SZ / .BJ |
600519.SH、000002.SZ、830799.BJ、510300.SH(ETF)、000001.SH(上证指数) |
新浪日线(不复权)+ Yahoo 除权除息事件 | 沪深300 000300.SH |
| 港股 | 5 位代码 + .HK |
00700.HK、01810.HK、02800.HK(ETF)、HSI.HK、HSTECH.HK |
Yahoo 日线;恒生科技指数用腾讯指数日线 | 恒生指数 HSI.HK |
| 美股 | 代码 + .US |
NVDA.US、SPY.US、QQQ.US、BRK.B.US |
Yahoo 日线 + ^VIX 恐慌指数 |
SPY.US |
证券简称、A 股 ST/*ST 风险警示标识和港股每手股数(Board Lot)会自动从腾讯行情快照获取;常见科创/创业板 20% 涨跌幅 ETF、A 股跨境/债券/黄金/货币 T+0 ETF 以及港交所豁免印花税的 ETF/ETP 代码段均支持自动识别。
三市场真实行情生成的高清结构推演图展示
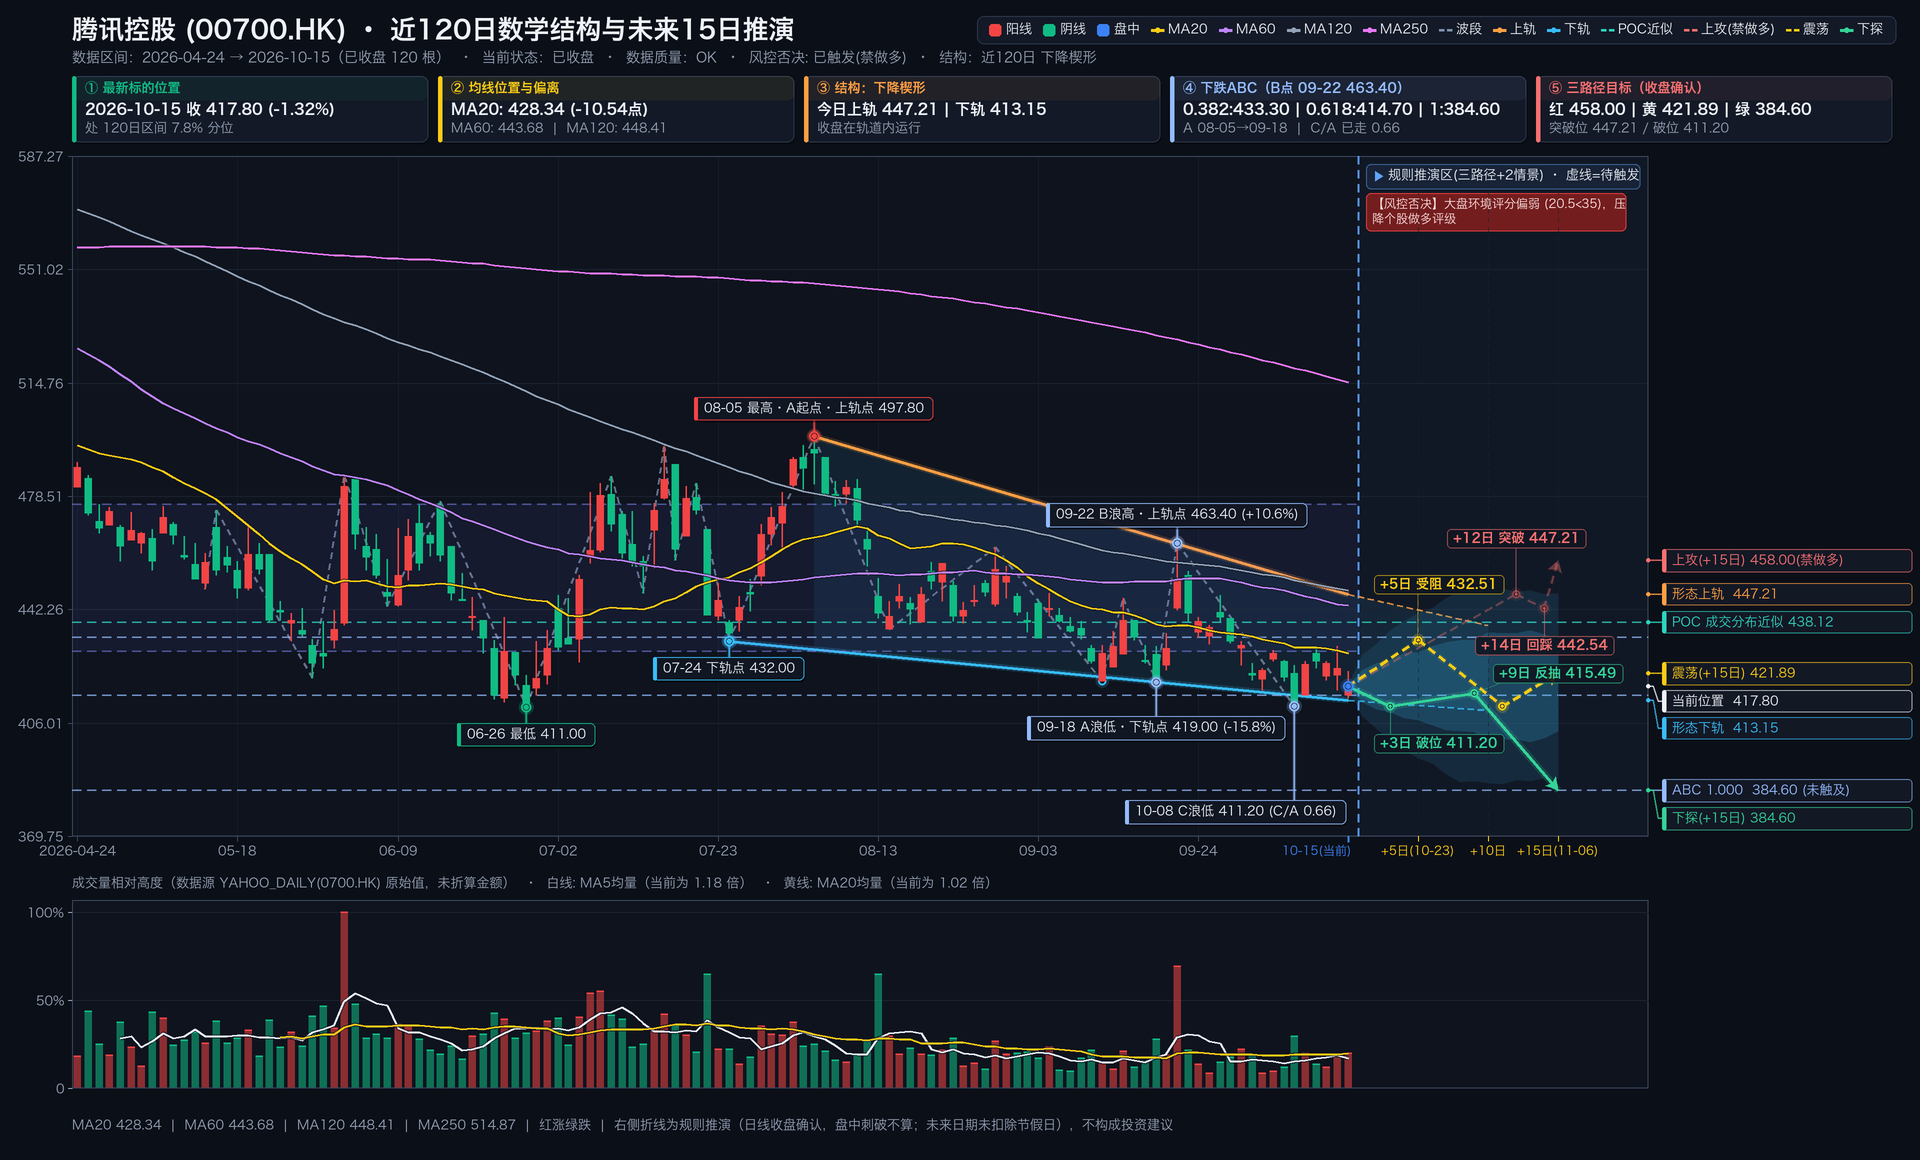
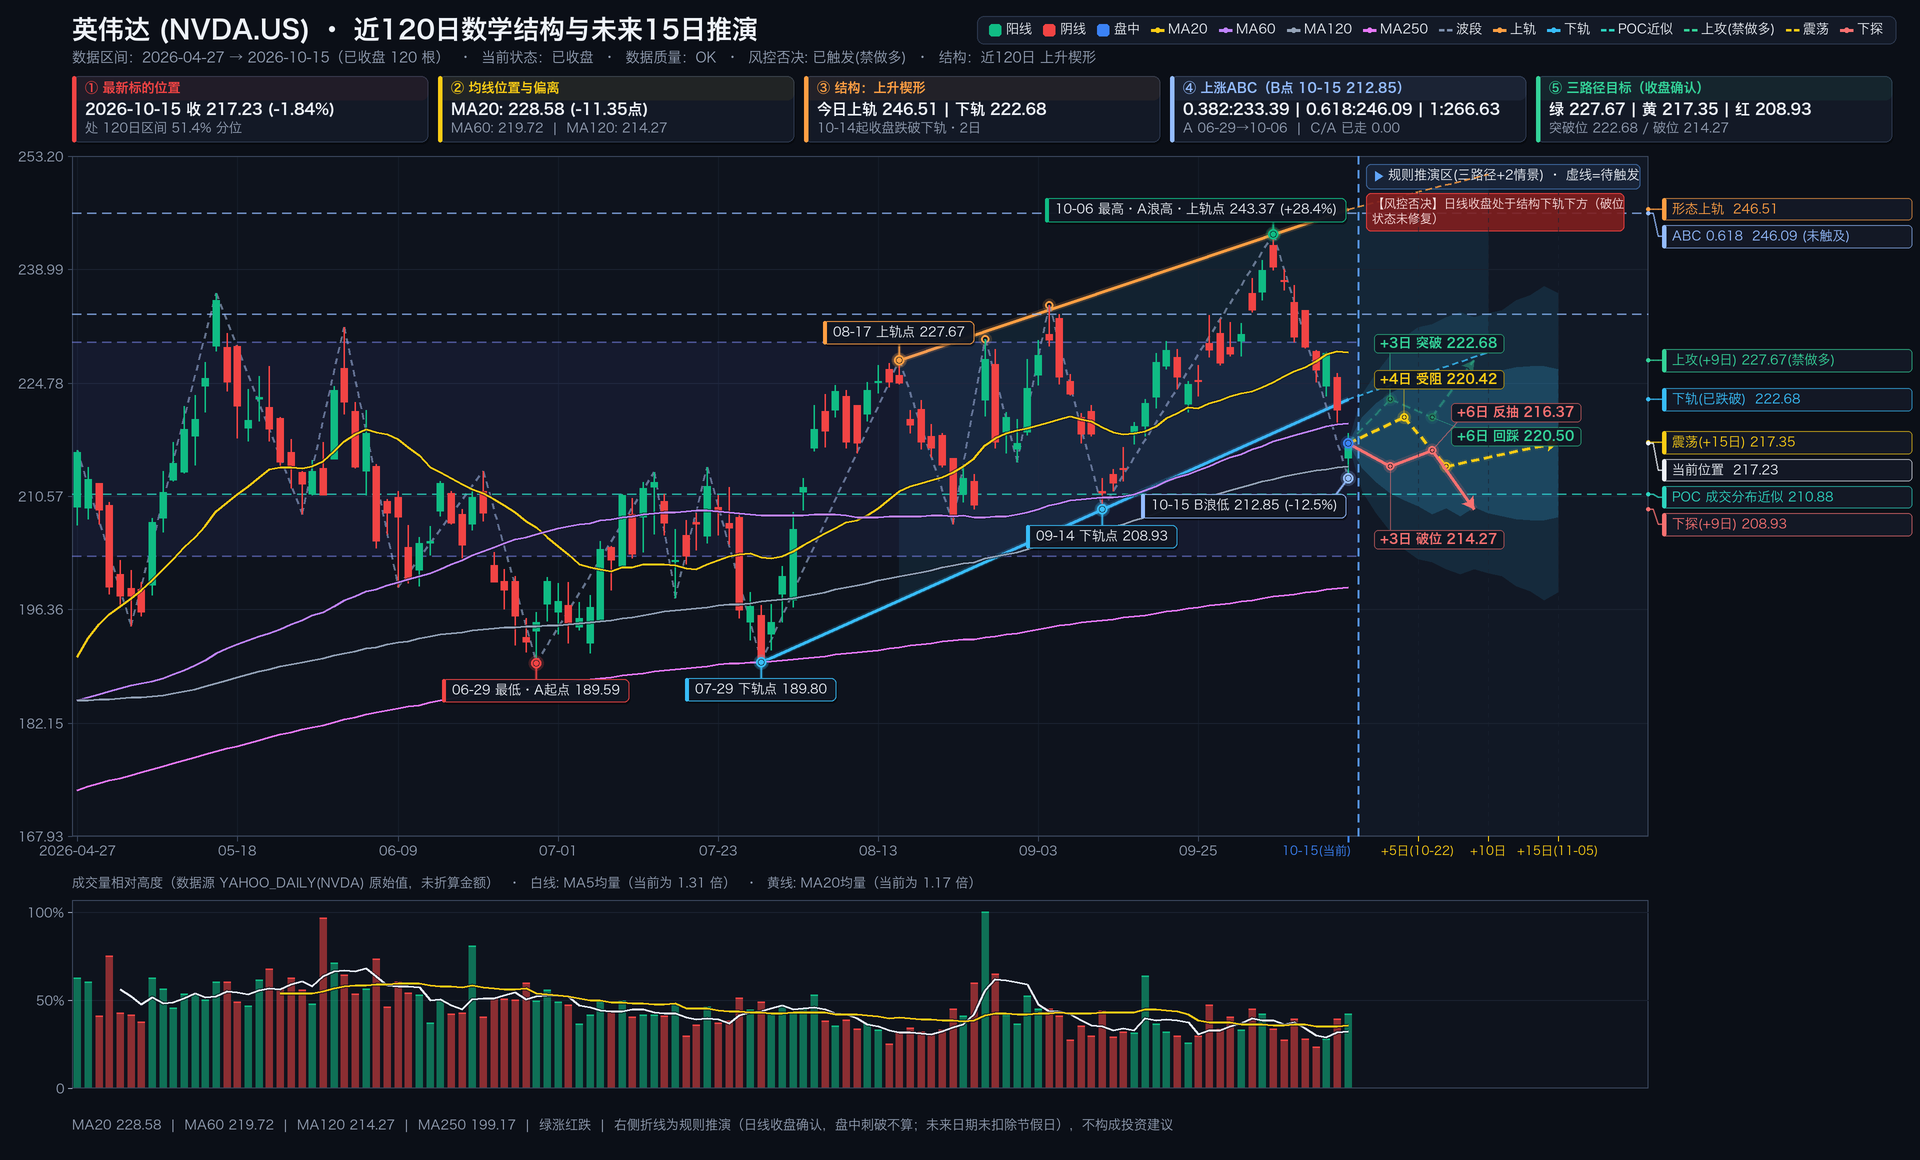
以下三张 1920×1160 结构图全部由本技能脚本基于真实行情自动生成(数据截至 2026-10-15,完整报告、JSON 与离线交互看板见 examples/):
(1) A 股示例:中际旭创(300308.SZ · 创业板 · 红涨绿跌 · 扩散喇叭形 + 跌破下轨 + 三情景推演 + 15 日正常波动范围)
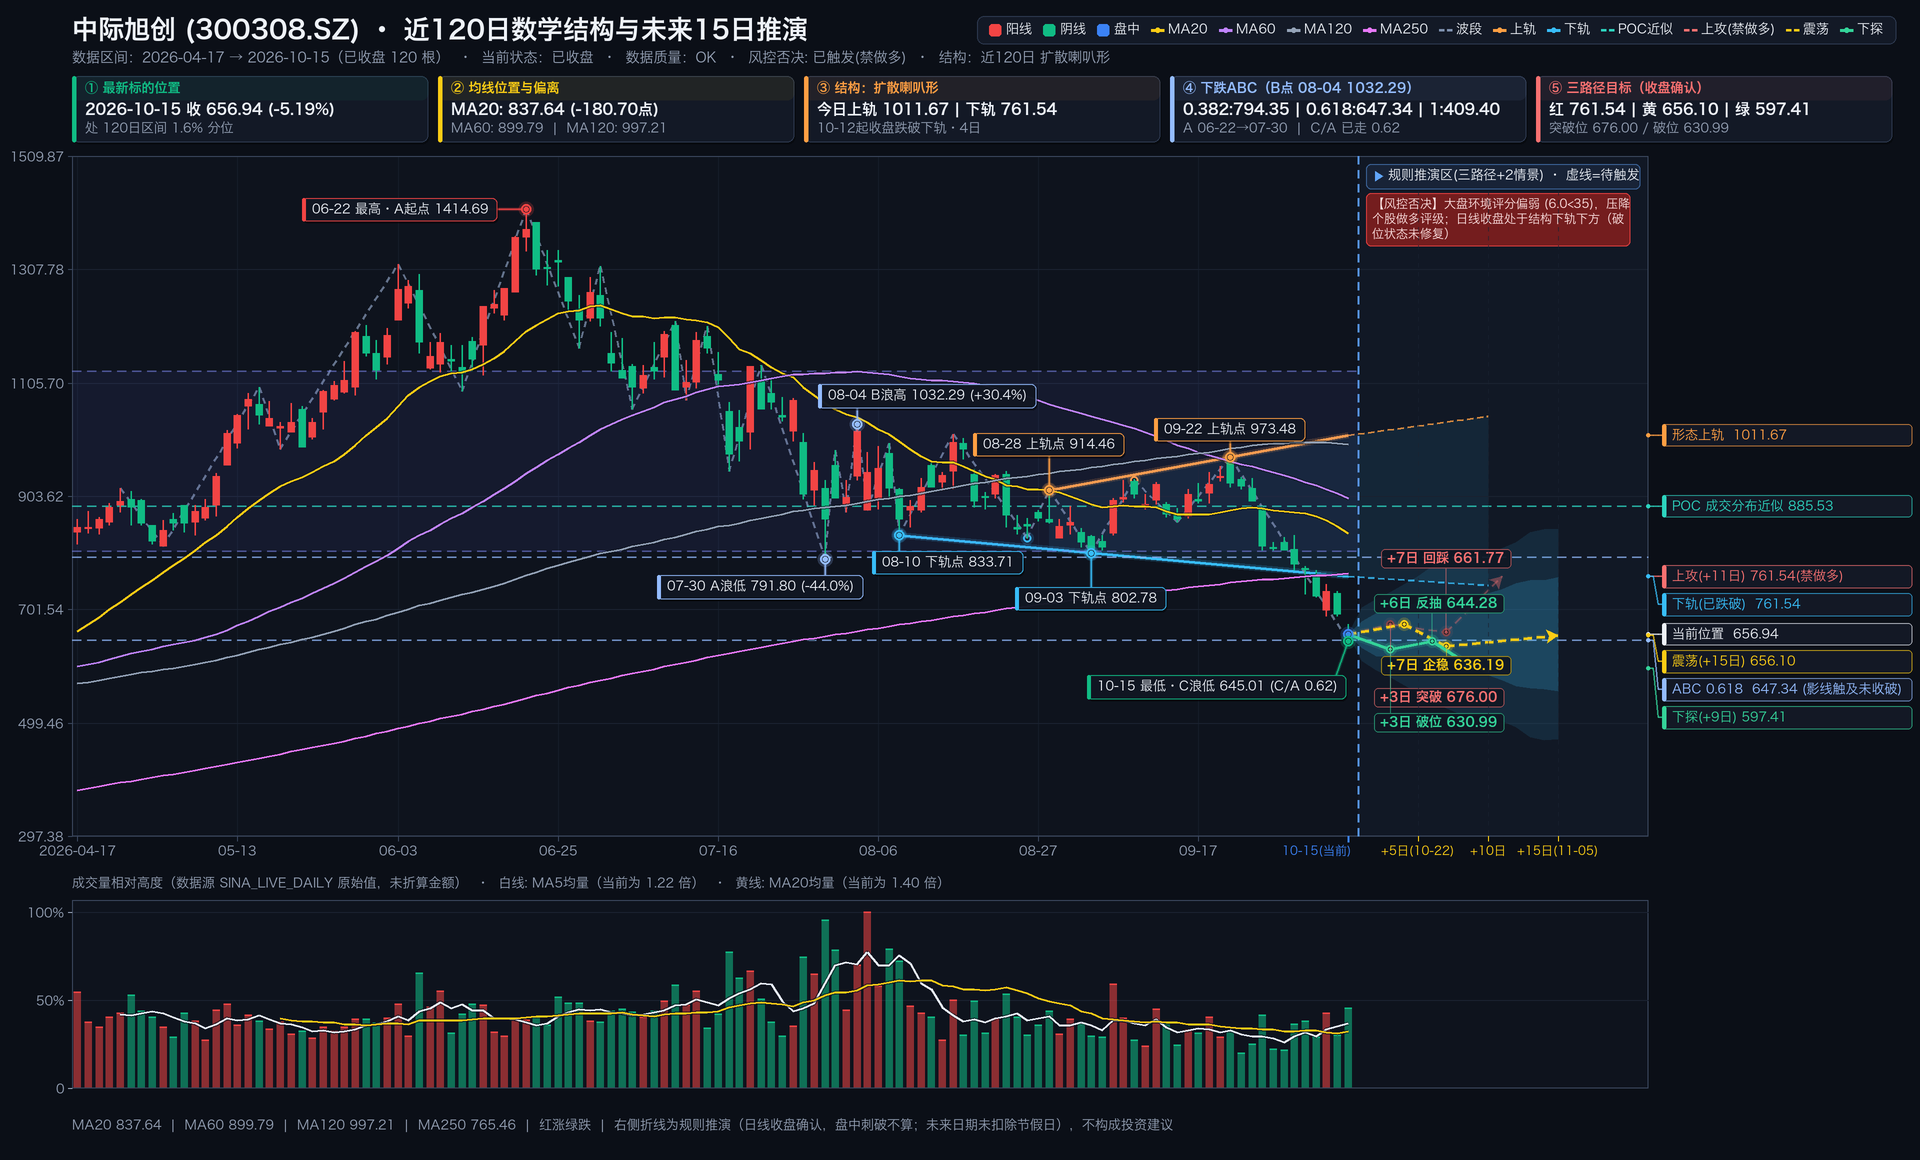
右上角红框是风控否决:大盘环境评分低于 35,且收盘跌破结构下轨,个股不给做多评级。
(2) 港股示例:腾讯控股(00700.HK · 红涨绿跌 · 破位下行与 C 浪末端反转推演)
(3) 美股示例:英伟达(NVDA.US · 绿涨红跌 · 超跌反弹与破位下行推演)
2. 环境要求
- macOS、Linux 或 Windows(Windows 安装脚本尚未实测,见第 10 节)。
git,以及 Python ≥ 3.12 + Pillow(Pillow 只用来画 PNG;全部指标、形态、风控与回测计算只用 Python 标准库)。- uv:推荐,但不是必需。一键安装脚本依赖它;不想装 uv 时按 3.4「不用 uv 的手动安装」用 venv + pip。
- 网络:安装时需要访问 GitHub 与 PyPI;每次分析需要访问新浪、Yahoo、腾讯的行情接口。没有网络的沙箱环境无法使用(会直接报
[DATA_UNAVAILABLE])。 - 中文字体(画 PNG 用):macOS 与 Windows 自带;Linux 需要文泉驿或 Noto CJK,安装脚本发现缺字体时会打印对应发行版的安装命令(不会自动 sudo)。
为什么推荐 uv(但不是必需)
技能本身只是一份说明(SKILL.md)加一组 Python 脚本,agent 按 SKILL.md 里的命令运行脚本,所以电脑上必须有能运行这些脚本的 Python 和 Pillow。uv 解决的是"让这件事在任何机器上都一次成功":
- 自动拿到对的 Python:脚本要求 Python ≥ 3.12,而 macOS 自带的是 3.9、不少 Linux 发行版是 3.10/3.11。uv 会在用户目录下载 Python 3.12,不需要 sudo,也不碰系统 Python。
- 版本锁定、结果可复现:
uv sync --frozen严格按uv.lock安装,每台机器得到同一个 Pillow 版本,PNG 渲染一致。 - 不污染系统环境:依赖装在技能目录的
.venv里;直接pip install到系统 Python 在新版 macOS(Homebrew)和 Debian/Ubuntu 上会被 PEP 668(externally-managed-environment)拒绝。
"agent 遇到错误会自己安装"大多数时候成立,但不可靠:agent 可能把依赖装进系统 Python(被拒绝或污染环境)、用了过低的 Python 版本、在禁止联网或禁止写系统目录的沙箱里反复失败,轻量模型尤其容易卡住。所以 SKILL.md 现在写明了确定的兜底路径:有 uv 用 uv run python;没有 uv 就在技能目录建 .venv 并 pip install -r requirements.txt,然后用 .venv/bin/python。scripts/doctor.py 也不再把"没装 uv"判为失败。
3. 安装
3.0 让 AI 助手在对话里帮你安装(最省事)
不想自己敲命令时,把下面这句话直接发给你正在用的 AI 助手(Claude Code、Codex、Gemini CLI、Cursor、OpenCode、Hermes Agent 等能执行命令的助手):
请按 https://raw.githubusercontent.com/xiongcp/stock-skill/main/INSTALL_FOR_AGENTS.md 的步骤,把 kline-structure-chart 技能安装到你自己的技能目录;需要安装 uv 或其他软件前先问我,完成后把 doctor 自检结果告诉我。
助手会读取 INSTALL_FOR_AGENTS.md:判断自己该装到哪个技能目录 → 检查 git / Python / uv → 有 uv 就运行一键脚本,没有 uv 且你不同意安装时改用 venv + pip → 运行 doctor → 告诉你结果和下一步。指引里写明了安全边界:不用 sudo、不覆盖已有目录、安装任何软件前先征求你的同意、不索要任何账号密码。
助手无法访问网址时,把 INSTALL_FOR_AGENTS.md 的全文复制给它即可。装完后新开一个会话,技能才会被加载。
3.1 一行命令安装
macOS / Linux:
curl -fsSL https://raw.githubusercontent.com/xiongcp/stock-skill/main/install.sh | bash
Windows(PowerShell):
irm https://raw.githubusercontent.com/xiongcp/stock-skill/main/install.ps1 | iex
脚本依次完成:
- 检查
git和uv。缺 uv 时询问是否用官方安装器安装(加--install-uv则不询问直接安装);不安装 uv 时(回答 N,或非交互环境未加--install-uv)改用本机 Python 3.12+,依次查找python3.13、python3.12、python3(Windows:py -3.13、py -3.12、python),都低于 3.12 才退出并提示安装 Python 3.12+ 或加--install-uv。 - 把代码克隆到
~/.local/share/stock-skill;已存在时执行git pull --ff-only,所以重复执行同一条命令就是更新。 - 执行
uv sync --frozen --python 3.12,按uv.lock安装依赖;不用 uv 时改为在技能目录python -m venv .venv并.venv/bin/pip install -r requirements.txt(版本与uv.lock一致)。 - Linux 下检查中文字体。
- 自动探测已安装的
claude、codex、gemini、cursor-agent、opencode,把技能目录软链到对应的技能目录(见下表)。目标位置已有同名的普通目录时先备份为*.bak.<时间>。 - 运行离线快速自检(文档契约与工具测试;不用 uv 时跳过,因为 pytest 不在
requirements.txt里)和环境自检doctor(不用 uv 时用.venv/bin/python运行),最后打印下一步。
| Agent | 探测命令 | 全局技能目录 | --project 时的目录 |
|---|---|---|---|
| Claude Code | claude |
~/.claude/skills/ |
<项目>/.claude/skills/ |
Codex(以及读取 ~/.agents/skills 的其他工具) |
codex |
~/.agents/skills/ |
<项目>/.agents/skills/ |
| Hermes Agent | hermes |
~/.hermes/skills/ |
<项目>/.hermes/skills/ |
| Gemini CLI | gemini |
~/.gemini/skills/ |
<项目>/.agents/skills/ |
| Cursor | cursor-agent |
~/.cursor/skills/ |
<项目>/.agents/skills/ |
| OpenCode | opencode |
~/.config/opencode/skills/ |
<项目>/.agents/skills/ |
目录约定与 vercel-labs/skills 一致。一个都没探测到时,默认注册到 Claude Code 和 ~/.agents/skills/。
安装完成后新开一个会话,试问"帮我分析 300308.SZ"或"看看中际旭创的 K 线"。
3.2 安装选项
通过管道运行时用 bash -s -- 传参,例如:
curl -fsSL https://raw.githubusercontent.com/xiongcp/stock-skill/main/install.sh | bash -s -- --agents claude,codex --dry-run
选项(install.sh) |
Windows(install.ps1) |
说明 |
|---|---|---|
--dir <目录> |
-Dir |
代码目录,默认 ~/.local/share/stock-skill(也可用环境变量 STOCK_SKILL_DIR) |
--agents claude,codex |
-Agents claude,codex |
只注册到指定 agent;all 表示全部五个 |
--project <目录> |
-Project |
只注册到某个项目(项目级技能目录),不动全局目录 |
--copy |
-Copy |
复制而不是软链(更新代码后需重新执行脚本) |
--install-uv |
-InstallUv |
缺 uv 时直接安装,不询问;不加且不安装 uv 时改用本机 Python 3.12+ 建 .venv(见 3.1 第 1 步) |
--no-test |
-NoTest |
跳过安装后的自检 |
--dry-run |
-DryRun |
只打印将要执行的操作,不做任何修改 |
--source <地址或路径> |
-Source |
从其他 Git 地址或本地检出安装(开发测试用) |
--update |
-Update |
更新,等同重新执行安装 |
--uninstall |
-Uninstall |
卸载 |
3.3 更新与卸载
更新:重新执行 3.1 的安装命令即可(软链安装会随 git pull 自动生效;--copy 安装会重新复制)。
卸载:
bash ~/.local/share/stock-skill/install.sh --uninstall
卸载只删除本脚本创建的软链、带安装标记的复制目录和代码目录;其他技能、你自己放在同名位置的目录(会提示"跳过")以及安装时生成的 *.bak.* 备份都不会被删除。安装时用过 --dir 或 --project 的,卸载时请带上同样的参数。
3.4 其他安装方式
Claude Code 插件市场:在 Claude Code 里执行
/plugin marketplace add xiongcp/stock-skill
/plugin install kline-structure-chart@stock-skill
插件市场清单在 .claude-plugin/marketplace.json,直接指向 kline-structure-chart/ 目录。插件方式不会运行 uv sync,首次分析时 uv run 会自动安装依赖。
npx skills(vercel-labs/skills):会自动识别已安装的 agent。
npx skills add xiongcp/stock-skill
常用参数:-g 安装到用户目录、-a claude-code 指定 agent、--copy 复制而不软链。
手动安装:
git clone https://github.com/xiongcp/stock-skill.git ~/.local/share/stock-skill
cd ~/.local/share/stock-skill && uv sync --frozen --python 3.12 --directory kline-structure-chart
mkdir -p ~/.claude/skills && ln -sfn ~/.local/share/stock-skill/kline-structure-chart ~/.claude/skills/kline-structure-chart
其他 agent 把最后一步的 ~/.claude/skills 换成 3.1 表格里的目录。
不用 uv 的手动安装:需要 Python ≥ 3.12(python3 --version 查看;把下面的 python3.12 换成你机器上 3.12 及以上的解释器名)。克隆与软链两步同上,把第二步换成:
cd ~/.local/share/stock-skill/kline-structure-chart && python3.12 -m venv .venv && .venv/bin/pip install -r requirements.txt
requirements.txt 只有 Pillow,版本与 uv.lock 一致(由测试校验)。此后 SKILL.md 与本文中的 uv run python 一律换成 .venv/bin/python(Windows:.venv\Scripts\python),助手会按 SKILL.md「运行环境」一节自动替换。
3.5 验证安装
以下命令在代码目录(默认 ~/.local/share/stock-skill)执行。先跑环境自检,逐项显示 ✅/❌ 和修复建议(断网时数据源几项为 ❌,其余可离线通过):
uv run --directory kline-structure-chart python scripts/doctor.py
再跑离线测试(不访问网络,全部使用录制下来的真实行情回放):
uv run --directory kline-structure-chart pytest -q
最后联网跑一次真实分析:
uv run --directory kline-structure-chart python scripts/analyze_and_forecast.py --market CN --symbol 600519.SH --output-dir artifacts/smoke
失败时脚本以非零码退出:[DATA_UNAVAILABLE] 表示取不到真实行情,[INVALID_ARGUMENT] 表示代码或参数有误,[INSUFFICIENT_HISTORY](退出码 4)表示已收盘K线不足(见第 8 节)。成功时退出码为 0,kline-structure-chart/artifacts/smoke/ 下会出现 600519.SH_report.md、600519.SH_result.json、600519.SH_chart_data.json、600519.SH_preview.png、600519.SH_dashboard.html 五个文件。
4. 在 AI 助手里使用
直接用自然语言提问即可,名称、拼音、代码都可以:
- "帮我分析一下中际旭创的 K 线结构和支撑压力。"
- "腾讯 00700.HK 未来两周大概的波动区间是多少?带上历史回测。"
- "NVDA 现在的风控计划是什么?我的账户 10 万美元,单笔最多亏 1%。"
- "看看上证指数和创业板指现在的结构。"
助手按技能里的规则工作:
- 只说了名称时,先用
scripts/resolve_symbol.py通过腾讯证券搜索查代码;匹配到多个证券(比如"腾讯")时会请你选择,不会凭记忆猜。 - 按问题类型选择参数并运行脚本(比如给了账户净值才计算股数,问回测才加
--backtest)。 - 先检查数据质量:
UNAVAILABLE不给任何价位;PARTIAL把告警放在回答最前面。 - 以生成的
*_report.md为骨架回答,顺序为:大盘 → 结构与条件推演 → 风控计划 → 未来正常波动范围 → 回测 → 文件路径 → 免责声明。报告中的数字不得改动。 - 风控否决了做多时,否决原因放在最前面。不会给出"上涨概率"之类的数字。
完整示例(真实行情生成的报告、图和标准回复)见 examples/。
小提示:
- 想看回测就说"带回测"。
- 想要建议股数,就告诉它账户净值和单笔风险比例。
- 基本面、新闻、财报不在本技能范围内。
5. 直接用命令行
所有命令都在仓库根目录执行。
uv run --directory kline-structure-chart python scripts/analyze_and_forecast.py --market HK --symbol 01810.HK --account-equity 300000 --output-dir artifacts/hk --backtest
命令执行完会在终端打印一段 JSON 摘要,产物写入 kline-structure-chart/<--output-dir>/。
5.1 参数
| 参数 | 说明 |
|---|---|
--symbol(必填) |
标的代码,格式见第 1 节 |
--output-dir(必填) |
产物目录,相对于 kline-structure-chart/ |
--market |
CN / HK / US;代码带后缀时可以省略 |
--asset-type |
index / equity / etf。默认按代码段推断:A 股 51/56/58(沪)、15(深)开头及港交所 ETF/ETP 代码段(0280002849、0300003199 等)自动识别为 ETF |
--days |
主图显示多少根 K 线,取值 60~500,默认 120。只影响显示,不影响任何计算结果 |
--horizon-bars |
预测天数,1~60,默认 15 |
--as-of |
只用截至某日(YYYY-MM-DD)的数据,用于复盘历史 |
--adjustment |
raw / split / total_return。默认个股和 ETF 用前复权(含分红送转),指数不复权 |
--account-equity、--max-risk-pct |
账户净值与单笔风险比例(默认 0.01,即 1%;取值 0~0.05,写成 1 会以 [INVALID_ARGUMENT] 拒绝)。不传账户净值时不计算股数;股数按入场区上沿到止损的距离(含交易成本)计算,风控否决或评级不是做多时不给股数 |
--name、--st |
手动指定证券简称、手动标记 ST。正常情况下会自动获取,无需填写 |
--ipo-no-limit |
标记上市前 5 个交易日、不设涨跌幅的新股 |
--color-scheme |
auto / cn_red_up / us_green_up。默认 A 股和港股红涨绿跌,美股绿涨红跌 |
--benchmark |
替换默认大盘基准 |
--backtest、--backtest-step |
生成历史计划回放回测;--backtest-step 设为大于 1 可以加快速度 |
--input、--offline |
使用本地真实行情文件,并且不联网(见 5.2) |
5.2 使用本地行情文件
本地文件是一个 JSON 数组,每个元素是一根日 K 线:
[{"day": "2026-10-14", "open": 1270.1, "high": 1286.75, "low": 1266.0, "close": 1286.0, "volume": 2377273}]
uv run --directory kline-structure-chart python scripts/analyze_and_forecast.py --market CN --symbol 600519.SH --name 贵州茅台 --input /path/to/bars.json --offline --output-dir artifacts/local
对文件的要求和行为:
- 至少需要 130 根 K 线。
- 本地文件没有大盘数据,所以数据质量为
PARTIAL,风控会否决做多确认。 - 本地文件也没有除权除息事件,价格按原样使用。
5.3 名称转代码与环境自检
只知道名称或拼音时,先查代码(数据源为腾讯证券搜索接口):
uv run --directory kline-structure-chart python scripts/resolve_symbol.py 茅台
- 唯一匹配时
status为RESOLVED,并给出可直接运行的分析命令;匹配到多个(如"腾讯"、"000001")时为AMBIGUOUS,列出候选;找不到时以[INVALID_ARGUMENT]退出。 - 可用
--market HK、--asset-type index缩小范围。北交所股票目前搜不到,请直接用.BJ代码。
环境有问题时运行 scripts/doctor.py(见 3.5 节),加 --offline 可跳过数据源连通检查。
6. 输出文件
| 文件 | 内容 |
|---|---|
*_report.md |
中文分析报告,依次为:数据说明、风控否决、结论、大盘、结构与条件推演、风控计划、形态证据、未来正常波动范围、回测、文件路径、免责声明。数字全部取自 *_result.json |
*_result.json |
v6 稳定契约(通过 assets/analysis.schema.json 全量校验) |
*_chart_data.json |
K 线序列、回放快照等渲染数据;不是稳定接口 |
*_preview.png |
1920×1160 结构推演图;数据有问题时带红色告警和水印 |
*_dashboard.html |
离线交互看板:8 个图层开关、悬停查看数值、相对强弱视图、历史回放滑块、导出 PNG |
*_backtest.json |
历史计划回放回测与无前视审计(传 --backtest 时生成) |
命令行的标准输出是一个 JSON 信封,失败时退出码区分错误类型:
| 退出码 | 标准输出 | 含义 |
|---|---|---|
| 0 | {"status": "ok", "schema_version", "verdict", "quality", "files"} |
成功;files 是相对 --output-dir 的产物文件名 |
| 1 | {"status": "error", "error": {"code": "INTERNAL_ERROR", "message"}}(契约自检失败,不写任何产物);其他未预期异常无信封,stderr 为 Python traceback |
技能内部错误,不是参数或行情问题:告诉用户是技能出错,不要改参数重试 |
| 2 | {"status": "error", "error": {"code": "INVALID_ARGUMENT", "message"}} |
代码或参数有误(argparse 自身的参数错误也是 2,但不输出 JSON) |
| 3 | 同上,code = DATA_UNAVAILABLE |
真实行情取不到 |
| 4 | 同上,code = INSUFFICIENT_HISTORY |
已收盘K线不足:上市太短、--as-of 太早,或数据源本次只返回了部分历史(可稍后重试) |
stderr 同时打印 [CODE] message。
每个字段的含义、单位、能否为空和稳定级别见 references/output-fields.md(6.x 内只新增字段,不删除、不改名、不改语义)。完整产物示例见 examples/。
7. 怎么读结果
7.1 两层输出(结构 → 风控计划)
| 层级 | 核心产出 | 统计口径与对外表述规范 |
|---|---|---|
| 确定性数学结构层 | 轨道拟合形态、主+备选 ABC 浪型、推动 5 浪、8 类标准情景(选 25 个活跃情景)、蜡烛/双底双顶/RSI 背离、SMC(FVG/订单块/BOS)、24 桶成交分布(POC/VAH/VAL)、多周期规则分(0100) | 规则分是确定性条件加权分(均值回归体制下按反转规则调整),严禁称为胜率或上涨概率;Volume Profile 是 OHLCV 成交分布近似,不等于真实持仓筹码;情景只写"触发条件 → 目标位 → 失效条件",不附概率 |
| 风控与正常波动范围层 | 入场区、止损、TP1/TP2、移动保本、仓位、持仓防守、港美股做空计划,以及以最新收盘为中心的 15 日正常波动范围(50%、80%) | 区间只描述波动幅度、不含方向;必须同时给出样本外覆盖率与独立样本数;风控否决时入场区称"观察区" |
7.2 8 类标准情景库速查(见 references/scenario-playbook.md)
每次分析会根据当前截面的轨道位置、量能、RSI 与波段结构,从以下 8 类标准情景中动态筛选出 2~5 个适用情景(当触发位距最新收盘价不足 0.5×ATR 时自动归入**「已在进行中」**):
TREND_CONTINUATION(趋势延续):沿上升通道或推动第 3/5 浪顺势推进;BREAKOUT_RETEST(突破回踩):放量站上上轨/颈线/前高后回踩确认;FALSE_BREAKOUT_REVERSAL(假突破回落):冲高刺破上轨或前高后缺量跌回轨道内;RANGE_OSCILLATION(区间震荡):位于轨道内部且距上下边界均超过1.0×ATR;BREAKDOWN_DECLINE(破位下行):收盘跌破下轨、颈线或前低支撑;C_WAVE_REVERSAL(C 浪末端反转):ABC 调整浪中C/A接近1.0倍且出现背离或企稳;OVERSOLD_BOUNCE(超跌反弹):RSI14 < 30或收盘偏离MA20超过2.0×ATR;APEX_BREAKOUT(收敛末端变盘):收敛三角形/楔形距顶点剩余0~10根 K 线以内且未过期。
7.3 回复校验命令
# 对 Agent 最终输出的自然语言回复执行契约守门校验(拦截捏造价格、违规概率术语、漏报否决/免责声明)
uv run --directory kline-structure-chart python scripts/lint_response.py --result examples/600519.SH/600519.SH_result.json --response examples/600519.SH/reply.md
7.4 阅读报告与图表的核心要点
- 先看数据质量(
quality.status):OK:可以正常解读。PARTIAL:有告警,比如缺少大盘基准,请先读告警。UNAVAILABLE:结果不可用。- 盘中运行时,当天未收盘的 K 线会被排除,报告里会注明。
- 收盘后不久运行时,数据源可能还没入库当天日线(实测北京时间 15:19 新浪仍只到前一交易日)。报告会注明"数据只到某日",稍后重跑即可;脚本不会用其他来源补数。
- 风控否决优先:出现"风控否决"时,所有点位只用于观察,不构成做多建议。
- 规则分(0~100)不是胜率:它是多个技术条件的加权打分,不代表上涨概率。
- 未来正常波动范围只描述波动幅度,不判断方向:
- 中枢(q50)就是最新收盘价。
- 50%、80% 范围宽度来自历史波动的分期限校准。
- 报告同时给出历史样本外覆盖率和约等于多少个独立样本。独立样本很少时,覆盖率本身也不稳定。
- 只有约 20 个以上独立样本且覆盖率接近名义值时,状态才是"已达标",否则是"校准观察期"。审计覆盖全部已取到的历史,默认 15 日范围约有 24~42 个独立样本(视历史长度而定),能否达标取决于覆盖率是否接近名义值。
- 回测看样本量:成交少于 30 笔时,胜率和收益统计参考价值很低,报告会明确提示。胜率后面括号里是 Wilson 95% 区间,样本越少区间越宽(例如 3 笔全亏时为 0%~56%)。
- 形态、浪型、市场状态的解读要点与常见误读见 references/interpretation-guide.md。
8. 故障排查
| 现象 | 原因与处理 |
|---|---|
[DATA_UNAVAILABLE] ... 网络已禁用(--offline) |
去掉 --offline,或者配合 --input 使用本地文件 |
[DATA_UNAVAILABLE] ... HTTPError 429 / timed out |
行情接口限流或网络不通,稍后重试 |
[DATA_UNAVAILABLE] ... Cannot derive ... symbol |
代码格式不对,按第 1 节的格式补全后缀 |
[INVALID_ARGUMENT] Cannot resolve market |
代码没有后缀,加上 .SH / .SZ / .HK / .US 或传 --market |
[INVALID_ARGUMENT] Ambiguous symbol '000001' |
需要明确是 000001.SH(上证指数)还是 000001.SZ(平安银行) |
[INVALID_ARGUMENT] --days must be between 60 and 500 |
--days 超出范围;--horizon-bars 同理(1~60) |
[INSUFFICIENT_HISTORY] ...(退出码 4) |
已收盘K线不足:上市时间太短、--as-of 太早,或数据源本次只返回了部分历史(可稍后重试) |
no CJK font found |
没有中文字体,运行 scripts/doctor.py 查看对应发行版的安装命令 |
uv: command not found |
安装 uv:https://docs.astral.sh/uv/,或重新执行安装脚本并加 --install-uv;不想装 uv 时按 3.4「不用 uv 的手动安装」建 .venv,再把命令里的 uv run python 换成 .venv/bin/python |
新会话里看不到 kline-structure-chart |
运行 scripts/doctor.py 检查技能软链;确认注册到了正在使用的 agent 的目录(第 3.1 节表格),然后新开会话 |
| 安装时提示"已存在且不是 Git 仓库" | --dir 指向的目录里已有别的文件,换一个目录或先手动清理 |
resolve_symbol.py 以 [DATA_UNAVAILABLE] 退出 |
腾讯证券搜索接口不可用,直接提供带后缀的完整代码 |
| 报告提示"数据只到某日:最近已收盘的交易日……尚未提供" | 数据源收盘后入库有延迟,或该标的停牌;稍后重跑 |
| 报告提示"港股每手股数未能获取" | 腾讯快照暂时不可用,股数按 100 股/手假设计算,下单前请向券商核对 |
9. 常见问题
Q:能告诉我上涨概率吗?
不能。规则分(0~100)是技术条件的加权打分,不是概率;未来正常波动范围只描述波动幅度,不含方向。本技能不输出任何概率、胜率或频率数字,唯一例外是回测成交胜率(附 Wilson 95% 区间与样本量),它只是这套规则在该标的上已发生成交的统计,不是未来上涨概率。
Q:数据从哪里来,会不会用假数据?
新浪、Yahoo、腾讯的公开行情接口。取不到就以 [DATA_UNAVAILABLE] 退出,绝不估算或生成数据;离线测试使用录制下来的真实行情。
Q:会把我的数据或问题发给第三方吗?
脚本只向行情接口请求标的代码对应的公开行情,不上传账户净值等任何个人信息。
Q:怎么更新?会不会覆盖我的修改?
重新执行安装命令即可,代码目录用 git pull --ff-only 更新;如果你在代码目录里改过文件导致无法快进合并,脚本会报错停止,不会覆盖。
Q:可以只给某个项目安装吗?
可以,加 --project <项目目录>,技能会注册到该项目的 .claude/skills 或 .agents/skills。
Q:能分析北交所股票、港股 ETF 吗?
可以。北交所需要直接给 .BJ 代码(名称搜索不到);常见港交所 ETF/ETP 代码段(如 02800.HK、03033.HK)会自动识别为 etf 并免除印花税。
Q:能做空吗?
本技能不替你交易。港股、美股可以融券卖空但有严格限制,A 股融券受限更多,规则见 references/ 下的三个市场手册。
10. 已知限制
- 行情接口是新浪、Yahoo、腾讯的公开网页接口,不是官方付费数据。它们可能限流或调整格式,届时会以
[DATA_UNAVAILABLE]报错,不会给出错误数据。 - 交易日历:A 股覆盖到 2026-12-31(2027 年放假安排尚未公布),港股和美股覆盖到 2027-12-31。超出范围的未来日期按工作日估算,报告会注明。
- 北交所没有除权除息事件数据,按不复权价格计算并在报告中注明。
- ST 状态按当前简称识别,回测和历史区间审计会把它沿用到全部历史日期。
- 财报日数据暂无来源,财报窗口不会放大预测区间。
- Windows:
install.ps1与整体流程都还没有在 Windows 上实测。创建软链需要开发者模式或管理员权限,失败时脚本会自动改为复制;已加入微软雅黑字体路径。 - 名称转代码依赖腾讯证券搜索接口,搜不到北交所股票。
11. 开发者
- 工程规范、铁律和门禁命令见 AGENTS.md;审查记录见 SKILL_REVIEW_CHECKLIST.md。
- 修改代码后必须跑通以下两项门禁:
uv run --directory kline-structure-chart pytest -v
uv run --directory kline-structure-chart python tests/check_days_invariance.py --data tests/fixtures/recorded/sina_daily --step 40
- 推送和 PR 时 CI 会在 Ubuntu 上自动运行这两项门禁(只用录制数据,不联网)。
- 版本变化记录在 CHANGELOG.md。
- 从本地检出演练安装脚本时,务必使用临时 HOME,避免改动自己的技能目录:
HOME="$(mktemp -d)" bash install.sh --source "$(pwd)" --agents claude,codex
- 测试数据需要更新时,联网重新录制。可以用
--only quotes、--only search这类参数只录某一类:
uv run --directory kline-structure-chart python tests/record_fixtures.py
免责声明
本技能输出的所有内容都是基于历史行情的规则化技术分析,仅供研究与学习参考,不构成任何投资建议。市场有风险,决策需独立判断。
Reviews (0)
Sign in to leave a review.
Leave a reviewNo results found