quantbot
Health Pass
- License — License: NOASSERTION
- Description — Repository has a description
- Active repo — Last push 0 days ago
- Community trust — 73 GitHub stars
Code Pass
- Code scan — Scanned 12 files during light audit, no dangerous patterns found
Permissions Pass
- Permissions — No dangerous permissions requested
No AI report is available for this listing yet.
QuantBot(AI 量化机器人)的全量源码。基于 **Go+React + TypeScript + Vite** 构建,通过 **Wails** 与 Go 后端通信,提供 A 股量化交易的图形界面:六维判势、多因子选股、AI 智能体决策、策略回测、实时活动、审计日志等。
🤖 QuantBot
一个真正会每天工作的 A 股量化交易系统
AI × Quant × Risk × Portfolio × Trading
不是聊天机器人,不是简单选股器。
而是一套从 研究 → 策略 → 回测 → 风控 → 组合 → 交易 → 复盘 的完整量化投资工作流。
📥 立即下载
👉 下载 QuantBot v1.7.0(Windows x64,ZIP 免安装包)
下载 → 解压 → 运行
QuantBot.exe→ 配置 API Key 即可开始。
🔧 仅下载决策脑 agent.dll(从源码构建 exe 时使用)
源码仓库已全量开源(含决策脑源码)。从源码编译 exe 时,直接
go build即可(internal/brain+dll/已入库),无需额外下载 DLL。接口与编译调用详见 agent_dll_guide.md。


⭐ 如果你觉得 AI + 量化投资很酷,请给这个项目一个 Star
🌟 QuantBot 是什么?
如果每天的投资工作是:
看市场 → 找机会 → 做研究 → 选股票 → 回测 → 控风险 → 管组合 → 执行交易 → 复盘
那么 QuantBot 希望把这整个过程放进一个系统。
                QuantBot
                   │
       ┌───────────┼───────────┐
       ↓           ↓           ↓
   Research     Strategy      Risk
       │           │           │
       └───────────┼───────────┘
                   ↓
               Portfolio
                   ↓
                Trading
                   ↓
                Review
                   │
                   └──────→ Next Day
它不是让一个大模型扮演"股神"。
而是让:AI + Quant + Risk + Portfolio + Trading
共同组成一个每天持续工作的投资系统。
✨ 核心亮点
| 🧠 AI 投资团队 5 个智能体协作决策 |
📈 多因子选股 自适应权重 + 分半稳定性检验 |
🎯 17 种策略 趋势/反转/量价/资金流全覆盖 |
| 🛡️ 三层风控 规则门 + AI 评审 + 熔断 + 单票 30%/回撤 10% 统一 + 执行端买入硬门控 |
🧪 量化回测 成本模型 + 样本池胜率校准 + 多策略并行 |
|
| 🧭 投资规划 AI 按风险偏好生成投资方案与建议持仓 |
🚪 CIO 建仓硬门控 共享阻断开关(拦买不拦卖) |
🧾 决策合规防线 股票池白名单 + 信号来源留痕 |
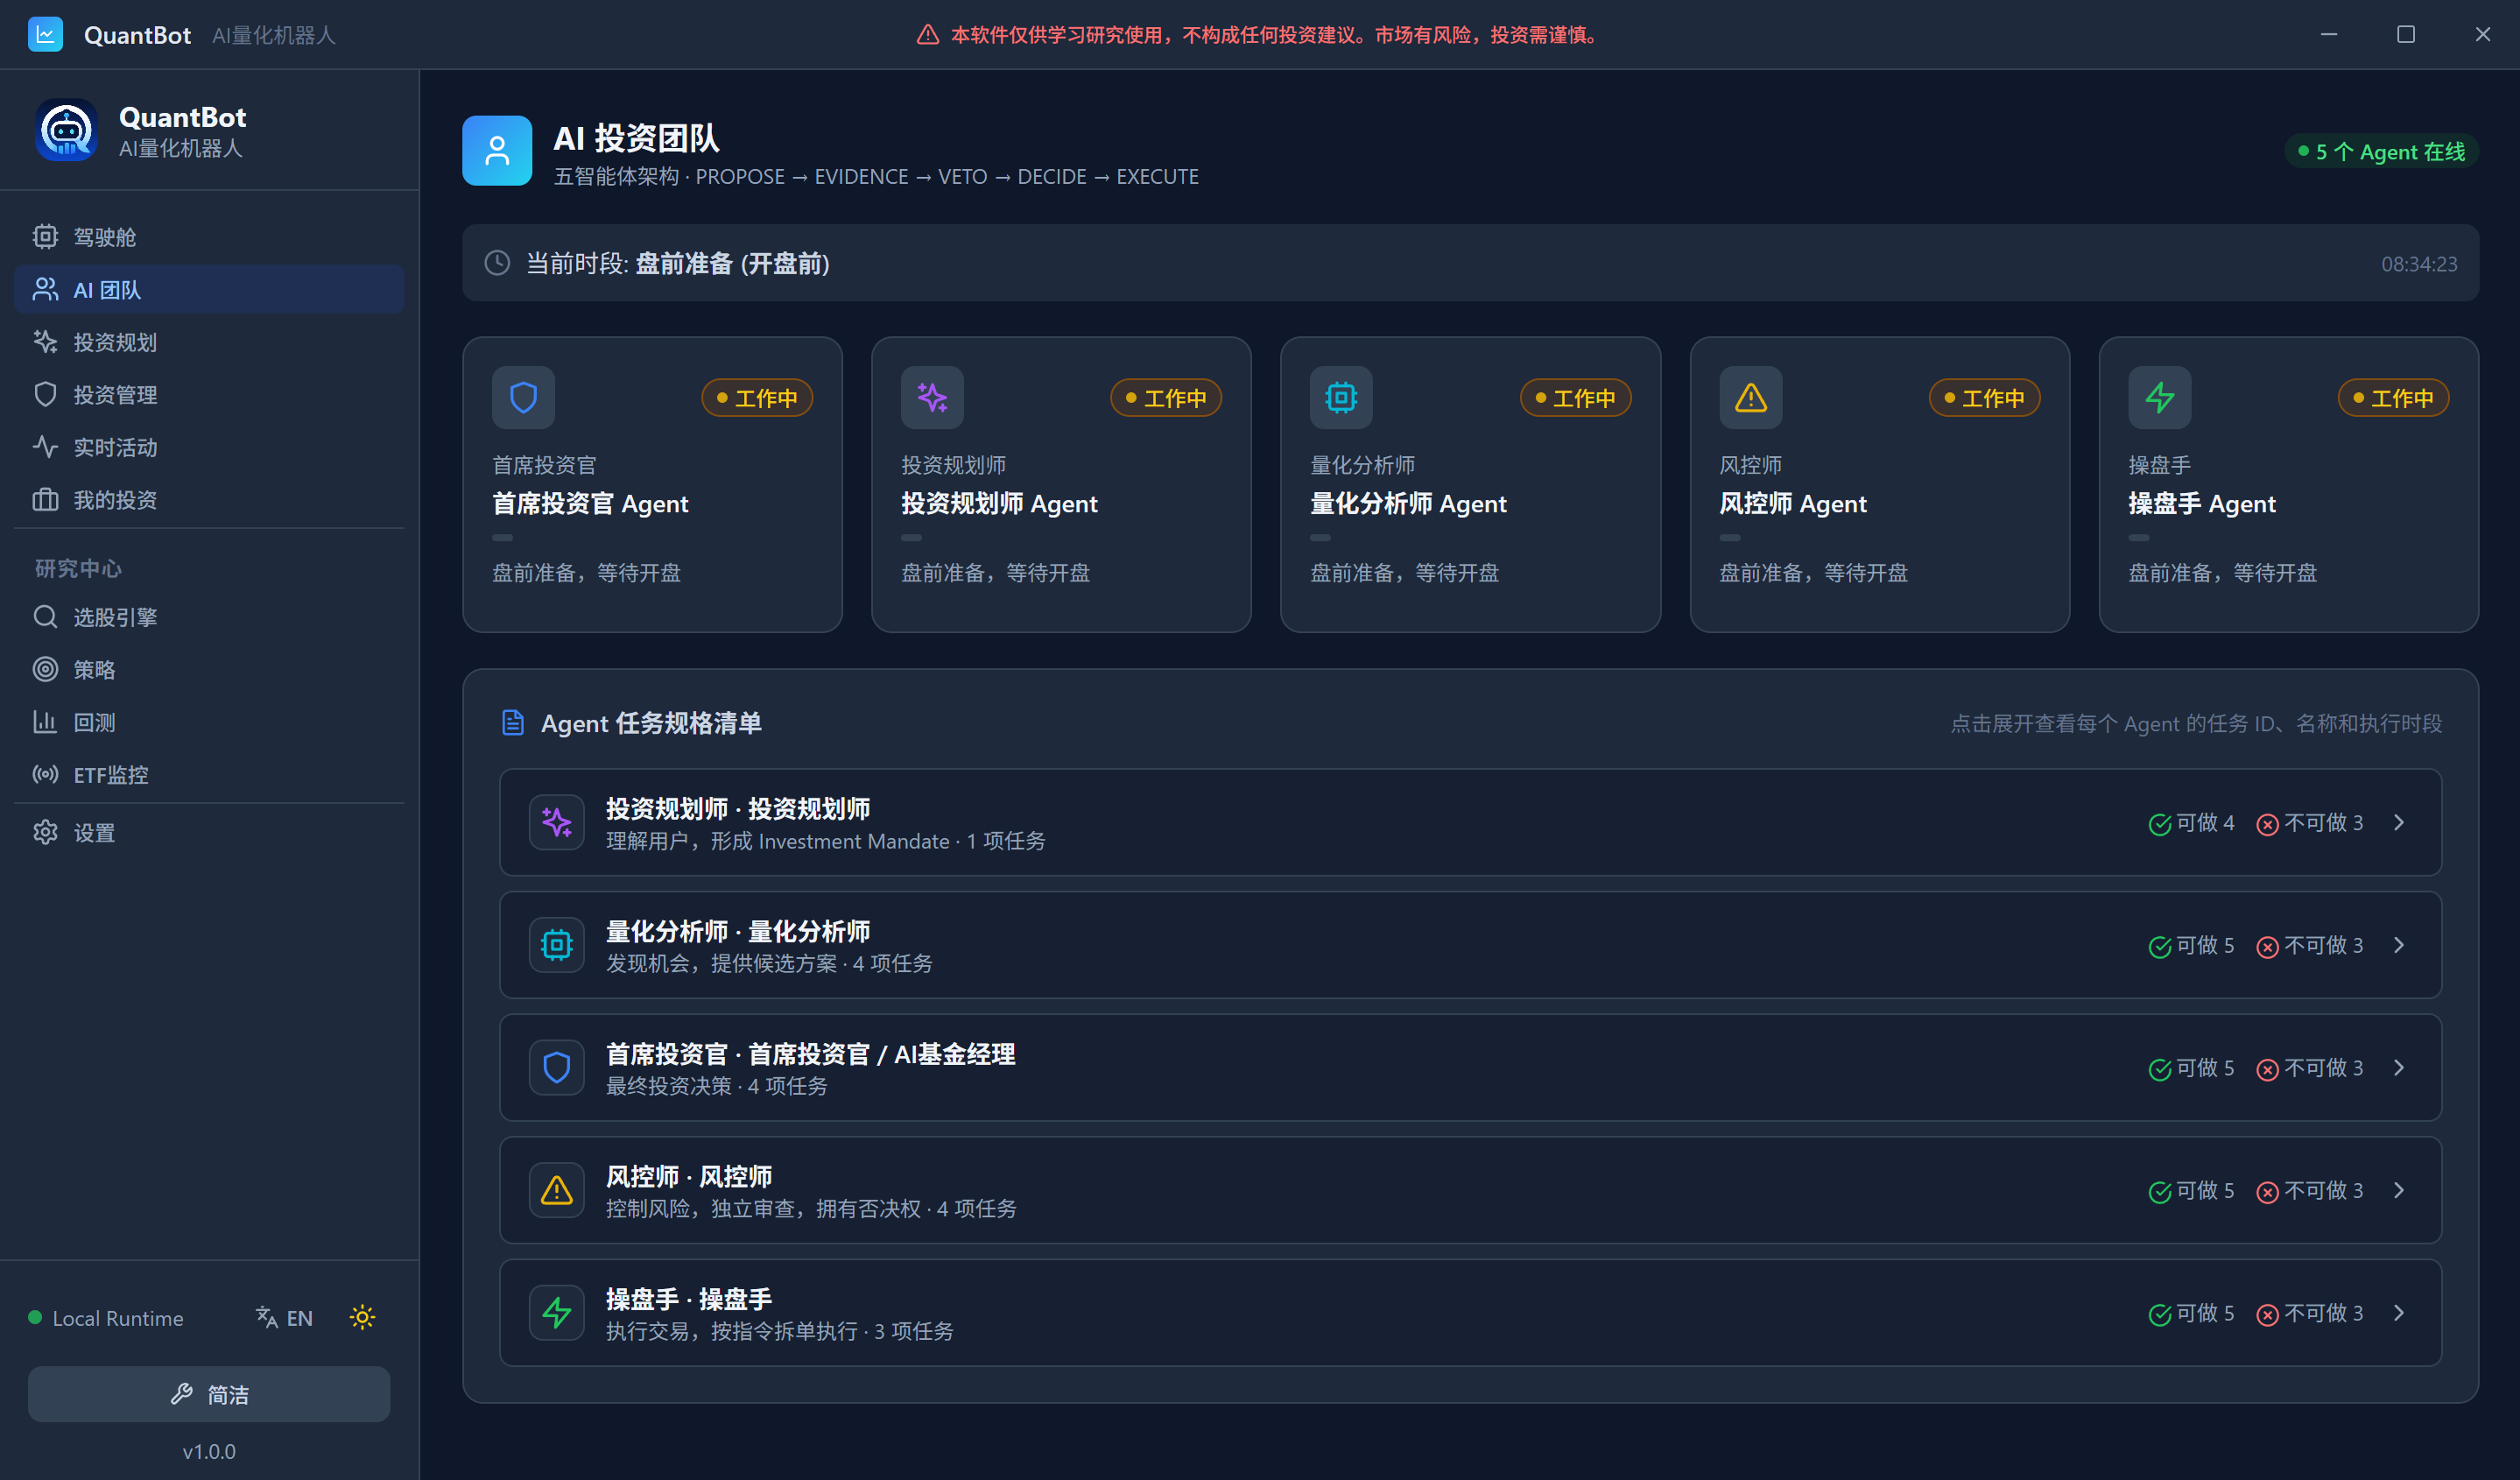
🧠 AI 投资团队
QuantBot 当前采用多个 AI Agent 协作完成投资工作。
| Agent | 角色 | 主要职责 |
|---|---|---|
| 🧭 Planner | 投资规划师 | 投资目标、资金规模、风险偏好、投资约束 |
| 🔬 Quant | 量化分析师 | 股票池、因子分析、策略、回测、量化评分 |
| 🛡️ Risk | 风控师 | 风险识别、仓位约束、市场状态、组合风险 |
| 👔 CIO | 首席投资官 | 综合分析并形成最终投资决策 |
| 🤖 Trader | AI 操盘手 | 建仓、调仓、仓位调整、模拟 / QMT 实盘 |
5 个 Agent,不是 5 个聊天窗口。
每个 Agent 都拥有自己的职责、任务和决策边界。
Planner -> Quant -> Risk -> CIO -> Trader
形成完整的投资决策链。
💬 CIO 决策主张层:多空辩论 + Kelly 仓位缩放
盘前决策不止是规则计算,CIO 会组织 LLM 多空辩论:
Phase1 主张 → Phase1b 强制取证(真实证据链)
   ↓
Phase2 对抗评审(质疑者挑刺,只能更保守)
   ↓
Phase3 多空辩论(看多 vs 看空论据 + 共识度)
   ↓
Phase4 Kelly 仓位缩放(置信度 × 共识度 → 缩放系数)
- 规则风控门:
生效仓位 = min(规则, 主张, 异议, Kelly)—— AI 只能让仓位更保守,绝不放大越线。 - 硬回退:LLM 未配置 / 失败 / 超时 → 完全回退规则决策,AI 单点故障不阻断交易。
- 可审计:辩论方向、多空论据、共识度、Kelly 系数全部写入决策证据链,前端可查。
📝 Planner 投资规划
- 口语化问题:如"行情走弱时怎么应对",Planner 识别后直接影响风险等级。
- 单票上限按风险等级定:保守 15% / 均衡 20% / 成长 30%。
- 小额成长方案走激进配置:弱市现金约 10%、保留至少 3 只候选,避免资金闲置。
🧾 交易活动流
- 成交/活动流补齐展示股票代码与名称,避免同名时间戳被误合并。
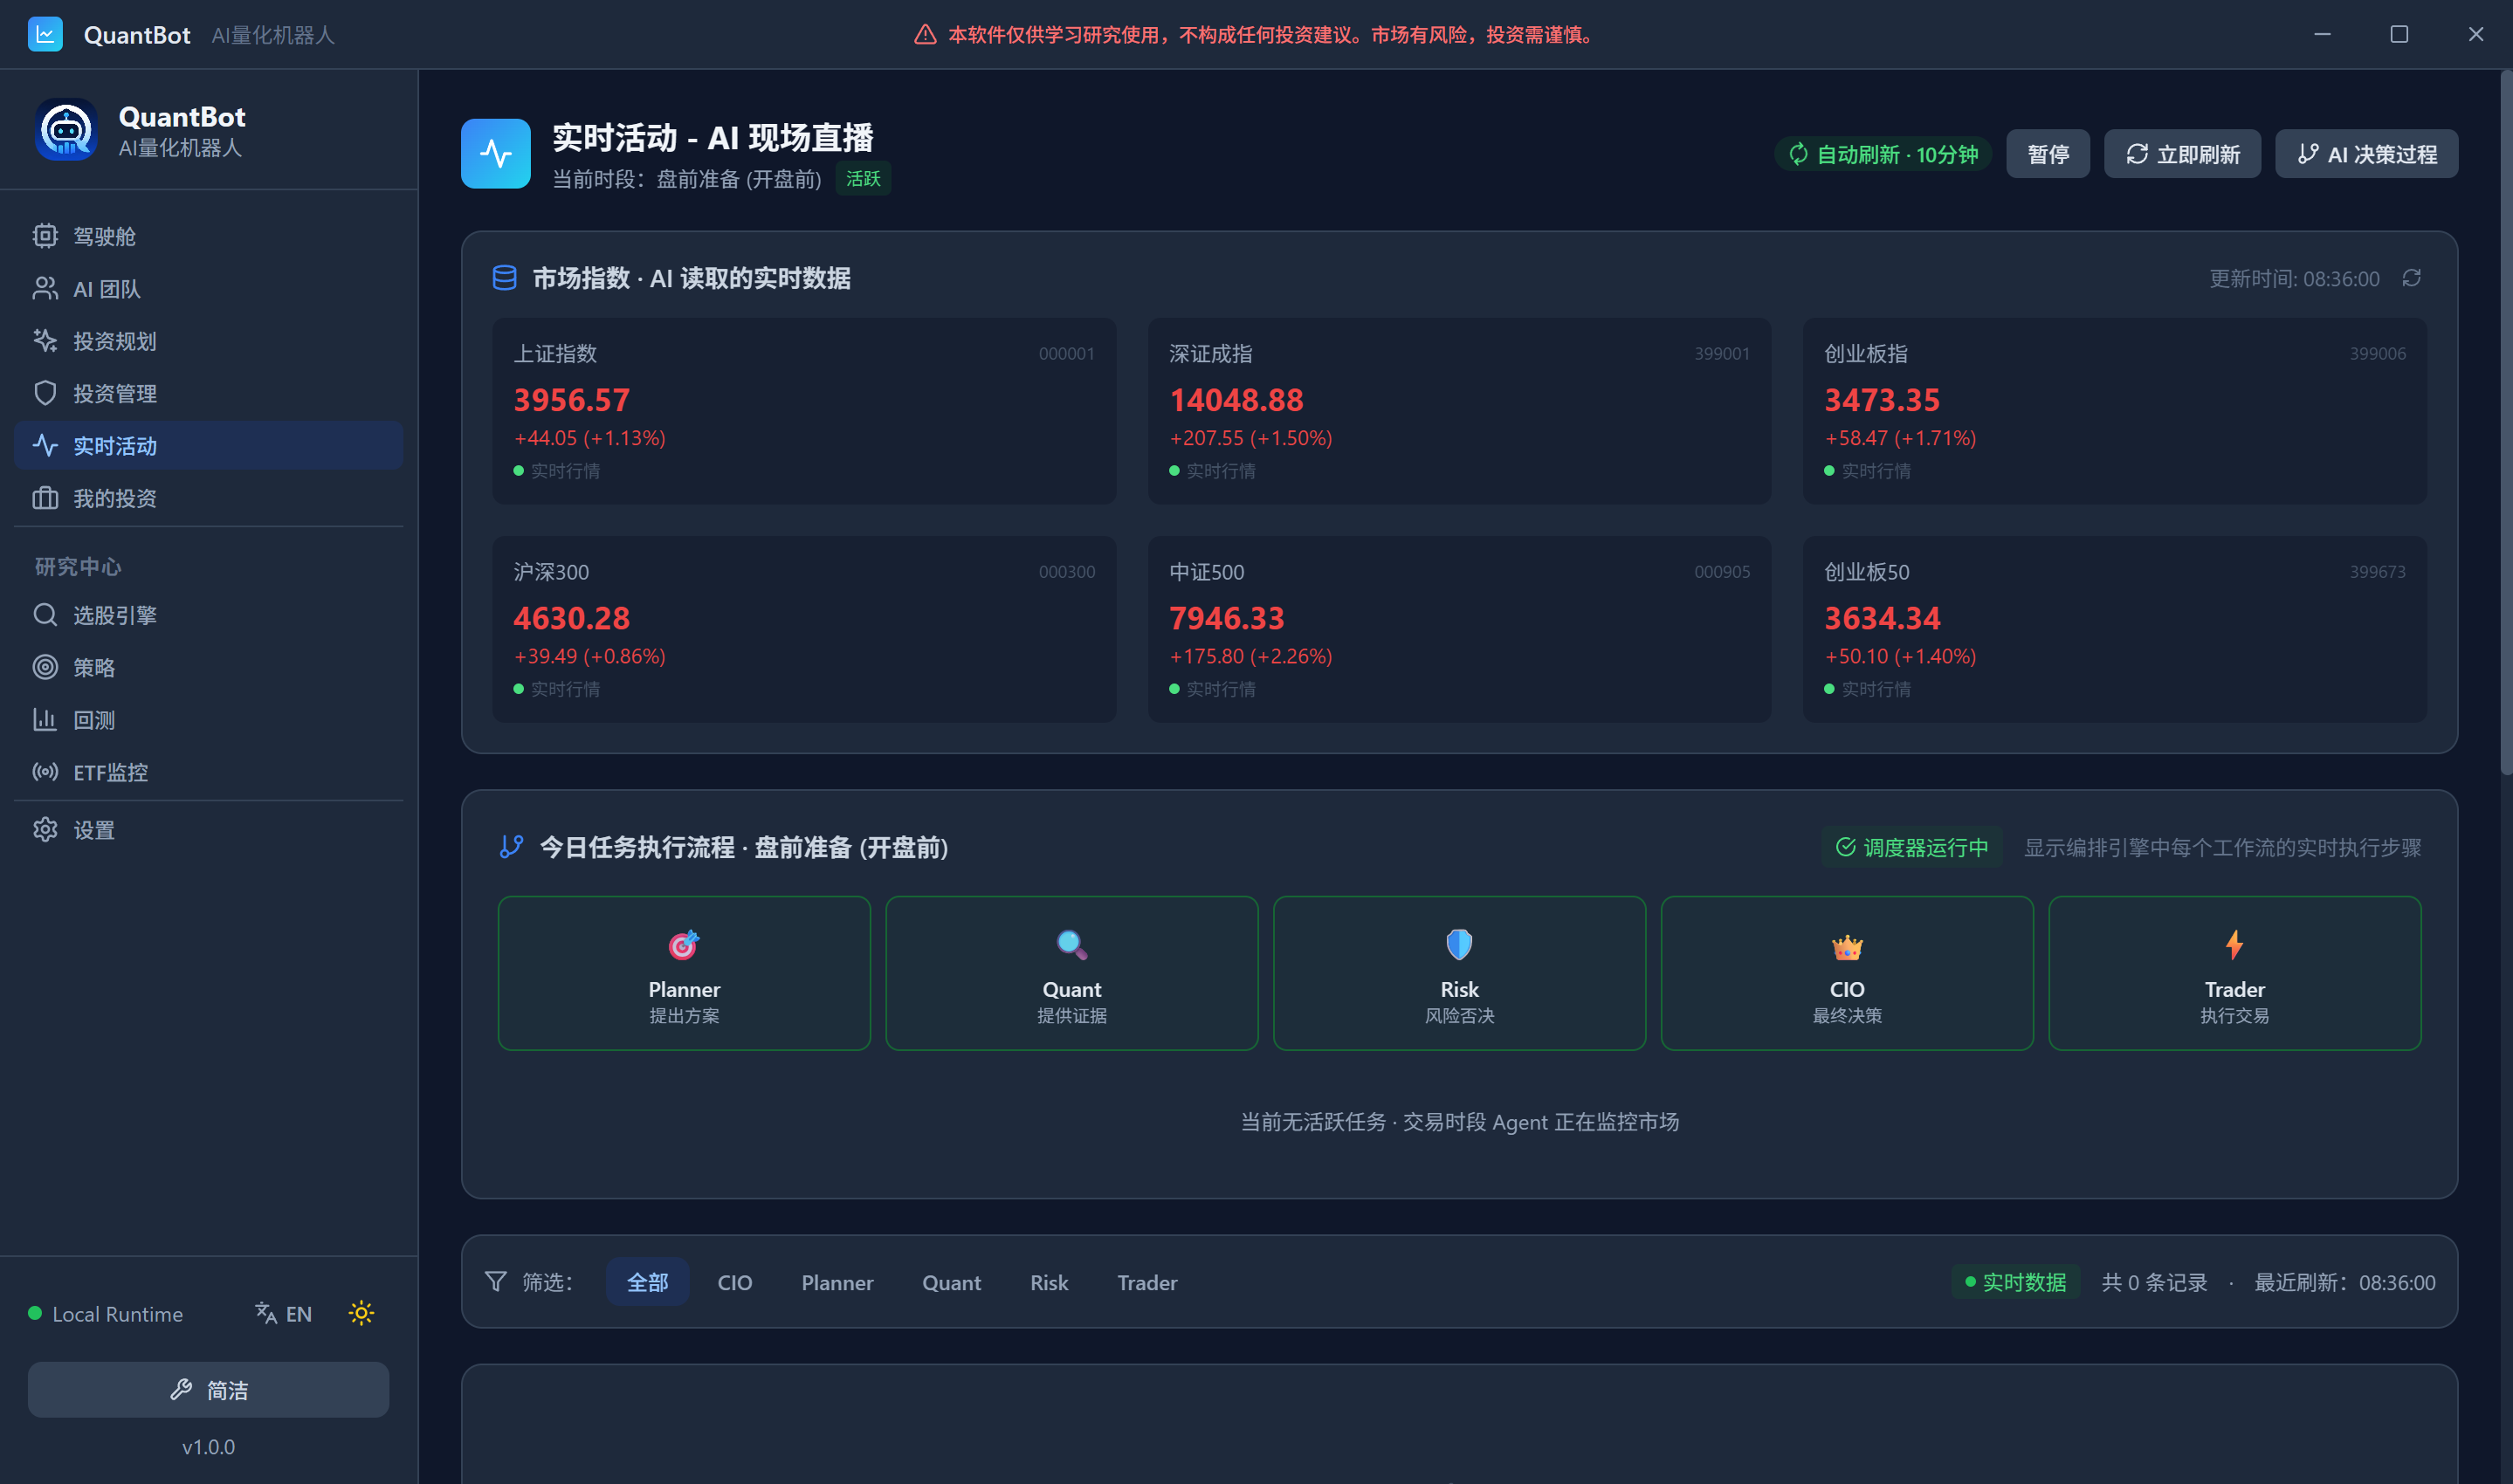
⏱️ 每天自动工作的投资流程
QuantBot 不是:
打开 → 问 AI 一个问题 → 关闭
而是一套持续运行的工作流,单步失败不中断——某阶段失败仅留痕,其余阶段照常推进。
🌅 盘前
昨日复盘 -> Planner -> Quant -> Risk -> CIO -> 今日投资决策
系统在 A 股开盘前完成当天的投资分析与决策链。
📈 盘中
市场变化 -> 组合监控 -> 风险状态 -> AI 分析 -> 建仓 / 加仓 / 防守
持续监控 ACTIVE / RUNNING 投资方案,结合市场六维判势实时调整。
🌙 盘后
交易结算 -> 因子复盘 -> 策略分析 -> CIO 深度复盘 -> 制定明日计划
最终形成:
分析 → 决策 → 执行 → 结果 → 复盘 → 再决策
的完整闭环。
📊 不只是 AI
QuantBot 的一个核心原则:
LLM 负责理解与决策协作,量化引擎负责计算事实。
因此 QuantBot 不是:
用户 -> ChatGPT -> "我觉得这只股票不错"
而是:
投资方案 -> 量化筛选 -> 因子分析 -> 策略分析 -> 风险分析 -> 组合分析 -> AI Agent 协作 -> 投资决策
AI 建立在量化数据和系统状态之上,而不是凭感觉猜股票。
📈 量化能力
🧭 市场六维判势(MarketSixDim)
盘前决策与盘中监控共用一套真实数据驱动的市场判势:
技术(0.15) + 广度(0.20) + 量能(0.15) + 资金(0.15) + 情绪(0.25) + 外部(0.10)
        ↓ 冲突修正 → 仓位系数
- ≥80 强势(0.81.0) · 6079 结构性震荡(0.40.6) · 4059 偏弱(0.20.3) · <40 退潮风险(0.00.1)
- 情绪优先同花顺官方涨停/跌停/炸板池,资金结构优先北向实时净流入,严禁伪造、全部标注来源
🎯 内置策略(17 种)
| 类别 | 策略 |
|---|---|
| 趋势 | 双均线、EXPMA、布林带突破、HMA 赫尔均线、超级趋势、DMI |
| 动量 | MTM、TRIX、捉妖大师、KDJ 金叉 |
| 反转 | RSI 反转、CCI 突破 |
| 量价 | MFI 量价反转、CMF 资金流向、Aroon 趋势方向 |
| 突破 | 海龟交易法 |
| AI | 机器学习(5 模型集成) |
- 样本池回测:以持仓→基准指数构建样本池,回测聚合计算胜率,修复单一指数胜率失真。
- 多策略并行回测:样本池 K 线仅加载一次,各策略通过有界 worker 池并行回测,显著缩短批量测试耗时。
- 盘后自动调优:策略指标每日盘后自动刷新,可手动触发。
- 策略驱动减仓:次日策略卖出信号(如 KDJ 死叉)优先于市场状态机执行。
🧪 因子复盘 + 诚实下线
- 每个因子逐日计算 IC / RankIC / 分组表现 / 覆盖率 / 准确率 / 稳定性 / 衰减。
- 分半稳定性检验:横截面样本按固定种子两分,两半段 RankIC 同号且达标才算"稳定",防止假阳性。
- 诚实下线:分半不稳定的因子,质量分 IC 贡献减半、选股权重强力降权(≤0.3),自然退场。
- 自适应权重:好因子上调、差因子下调(clamp [0.5,1.5]),复盘结论真正影响次日选股。
- 选股硬筛选:流动性因子分硬下限(不足即剔除)+ 流通市值 20~200 亿区间过滤(剔除微盘/超大盘)。
| 能力 | 说明 | 截图 |
|---|---|---|
| 🔎 选股 | 多因子智能选股 | 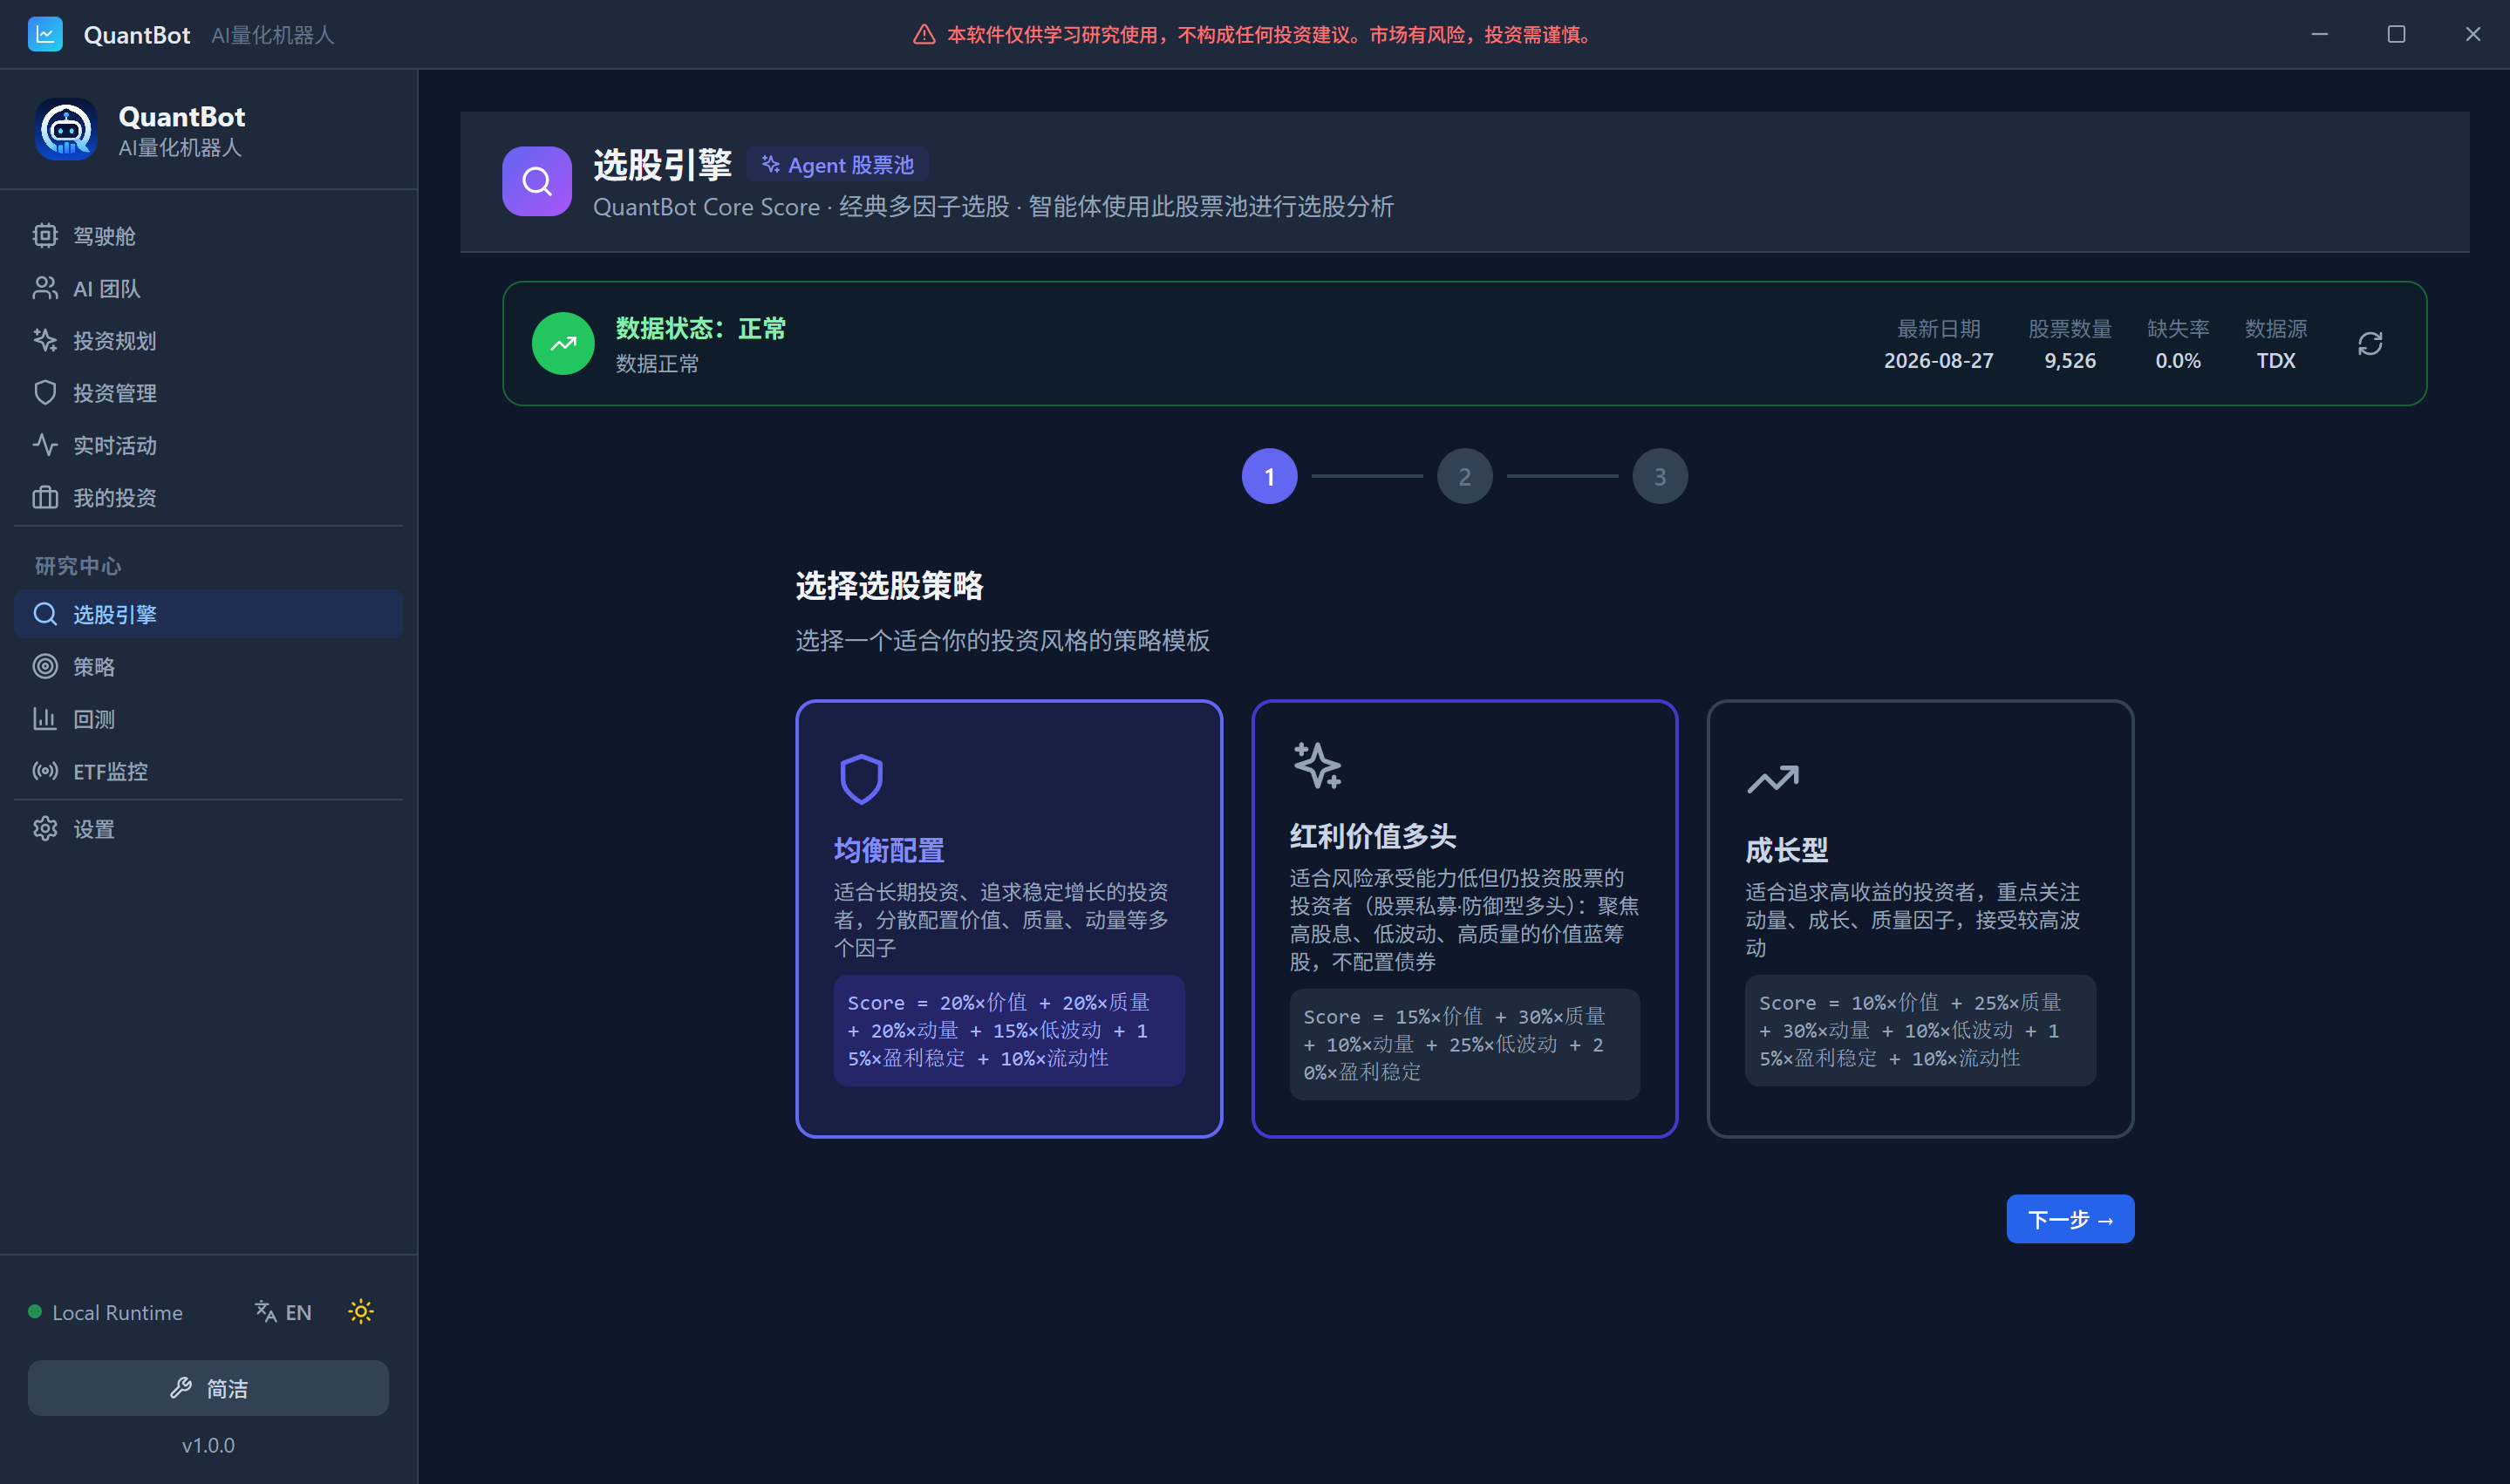 |
| 🧪 策略 | 17 种内置策略 + 机器学习 5 模型集成 | 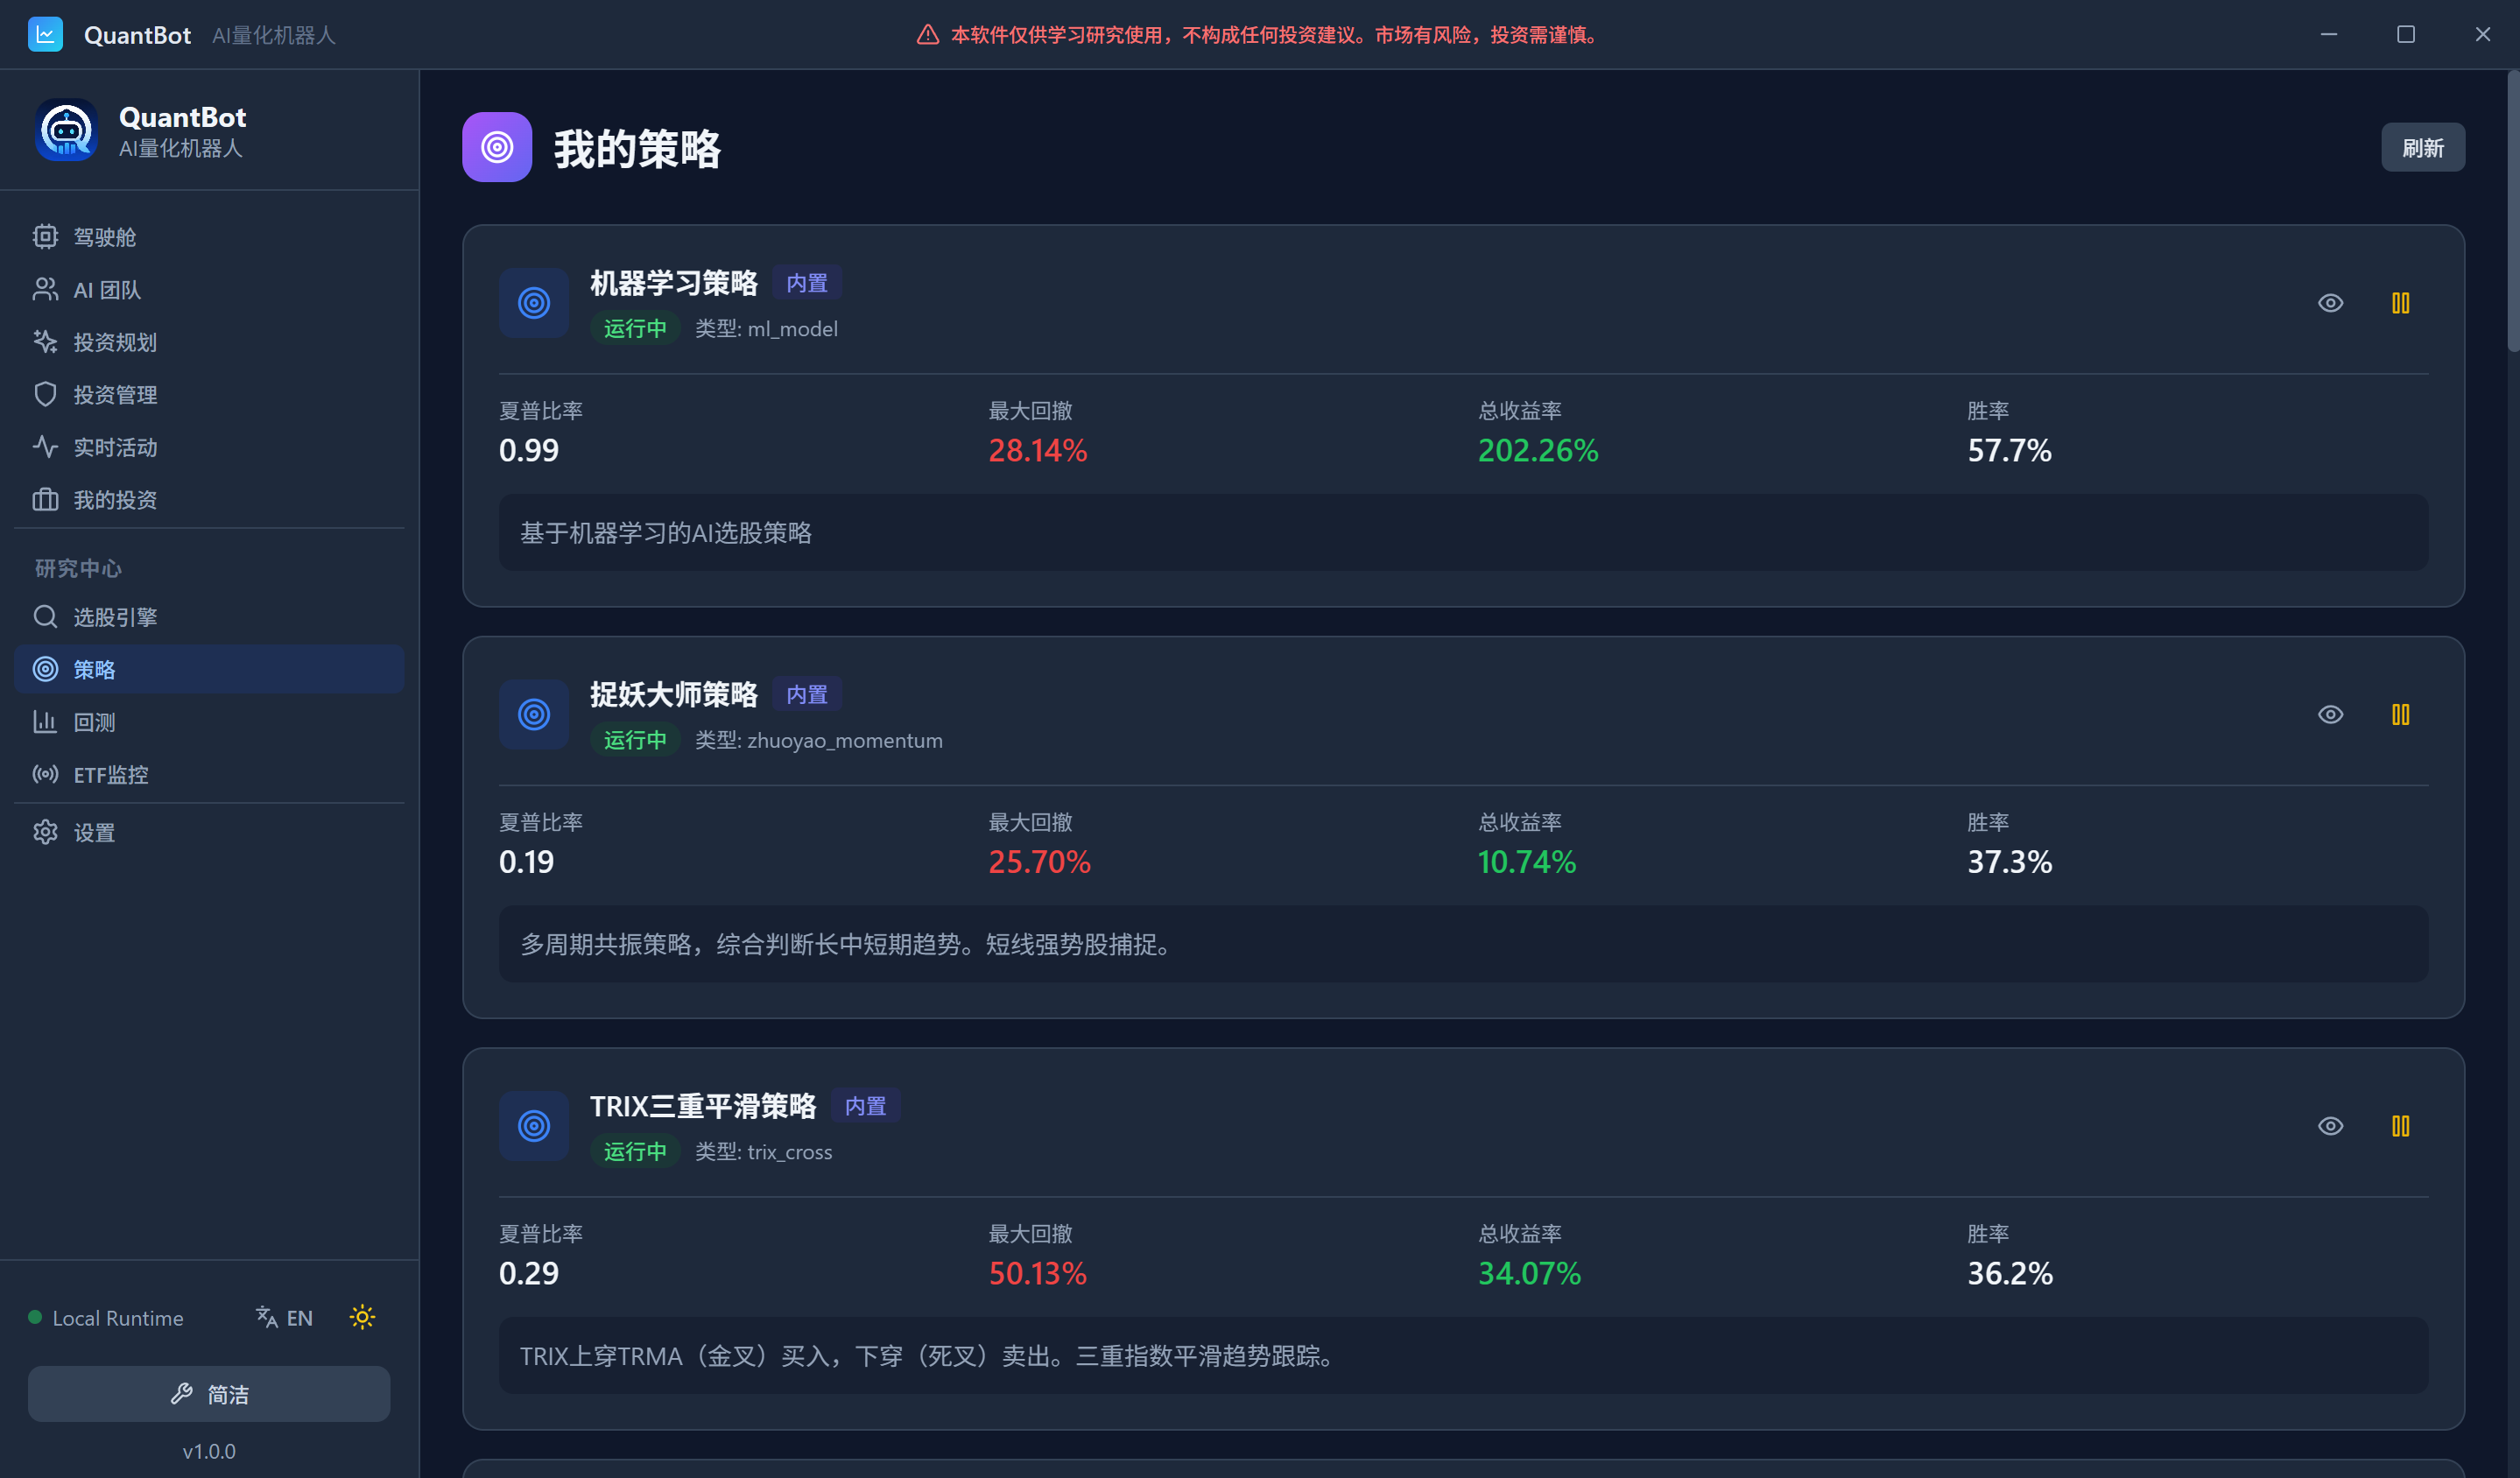 |
| 📊 回测 | 收益、最大回撤、Sharpe、胜率、策略表现 | 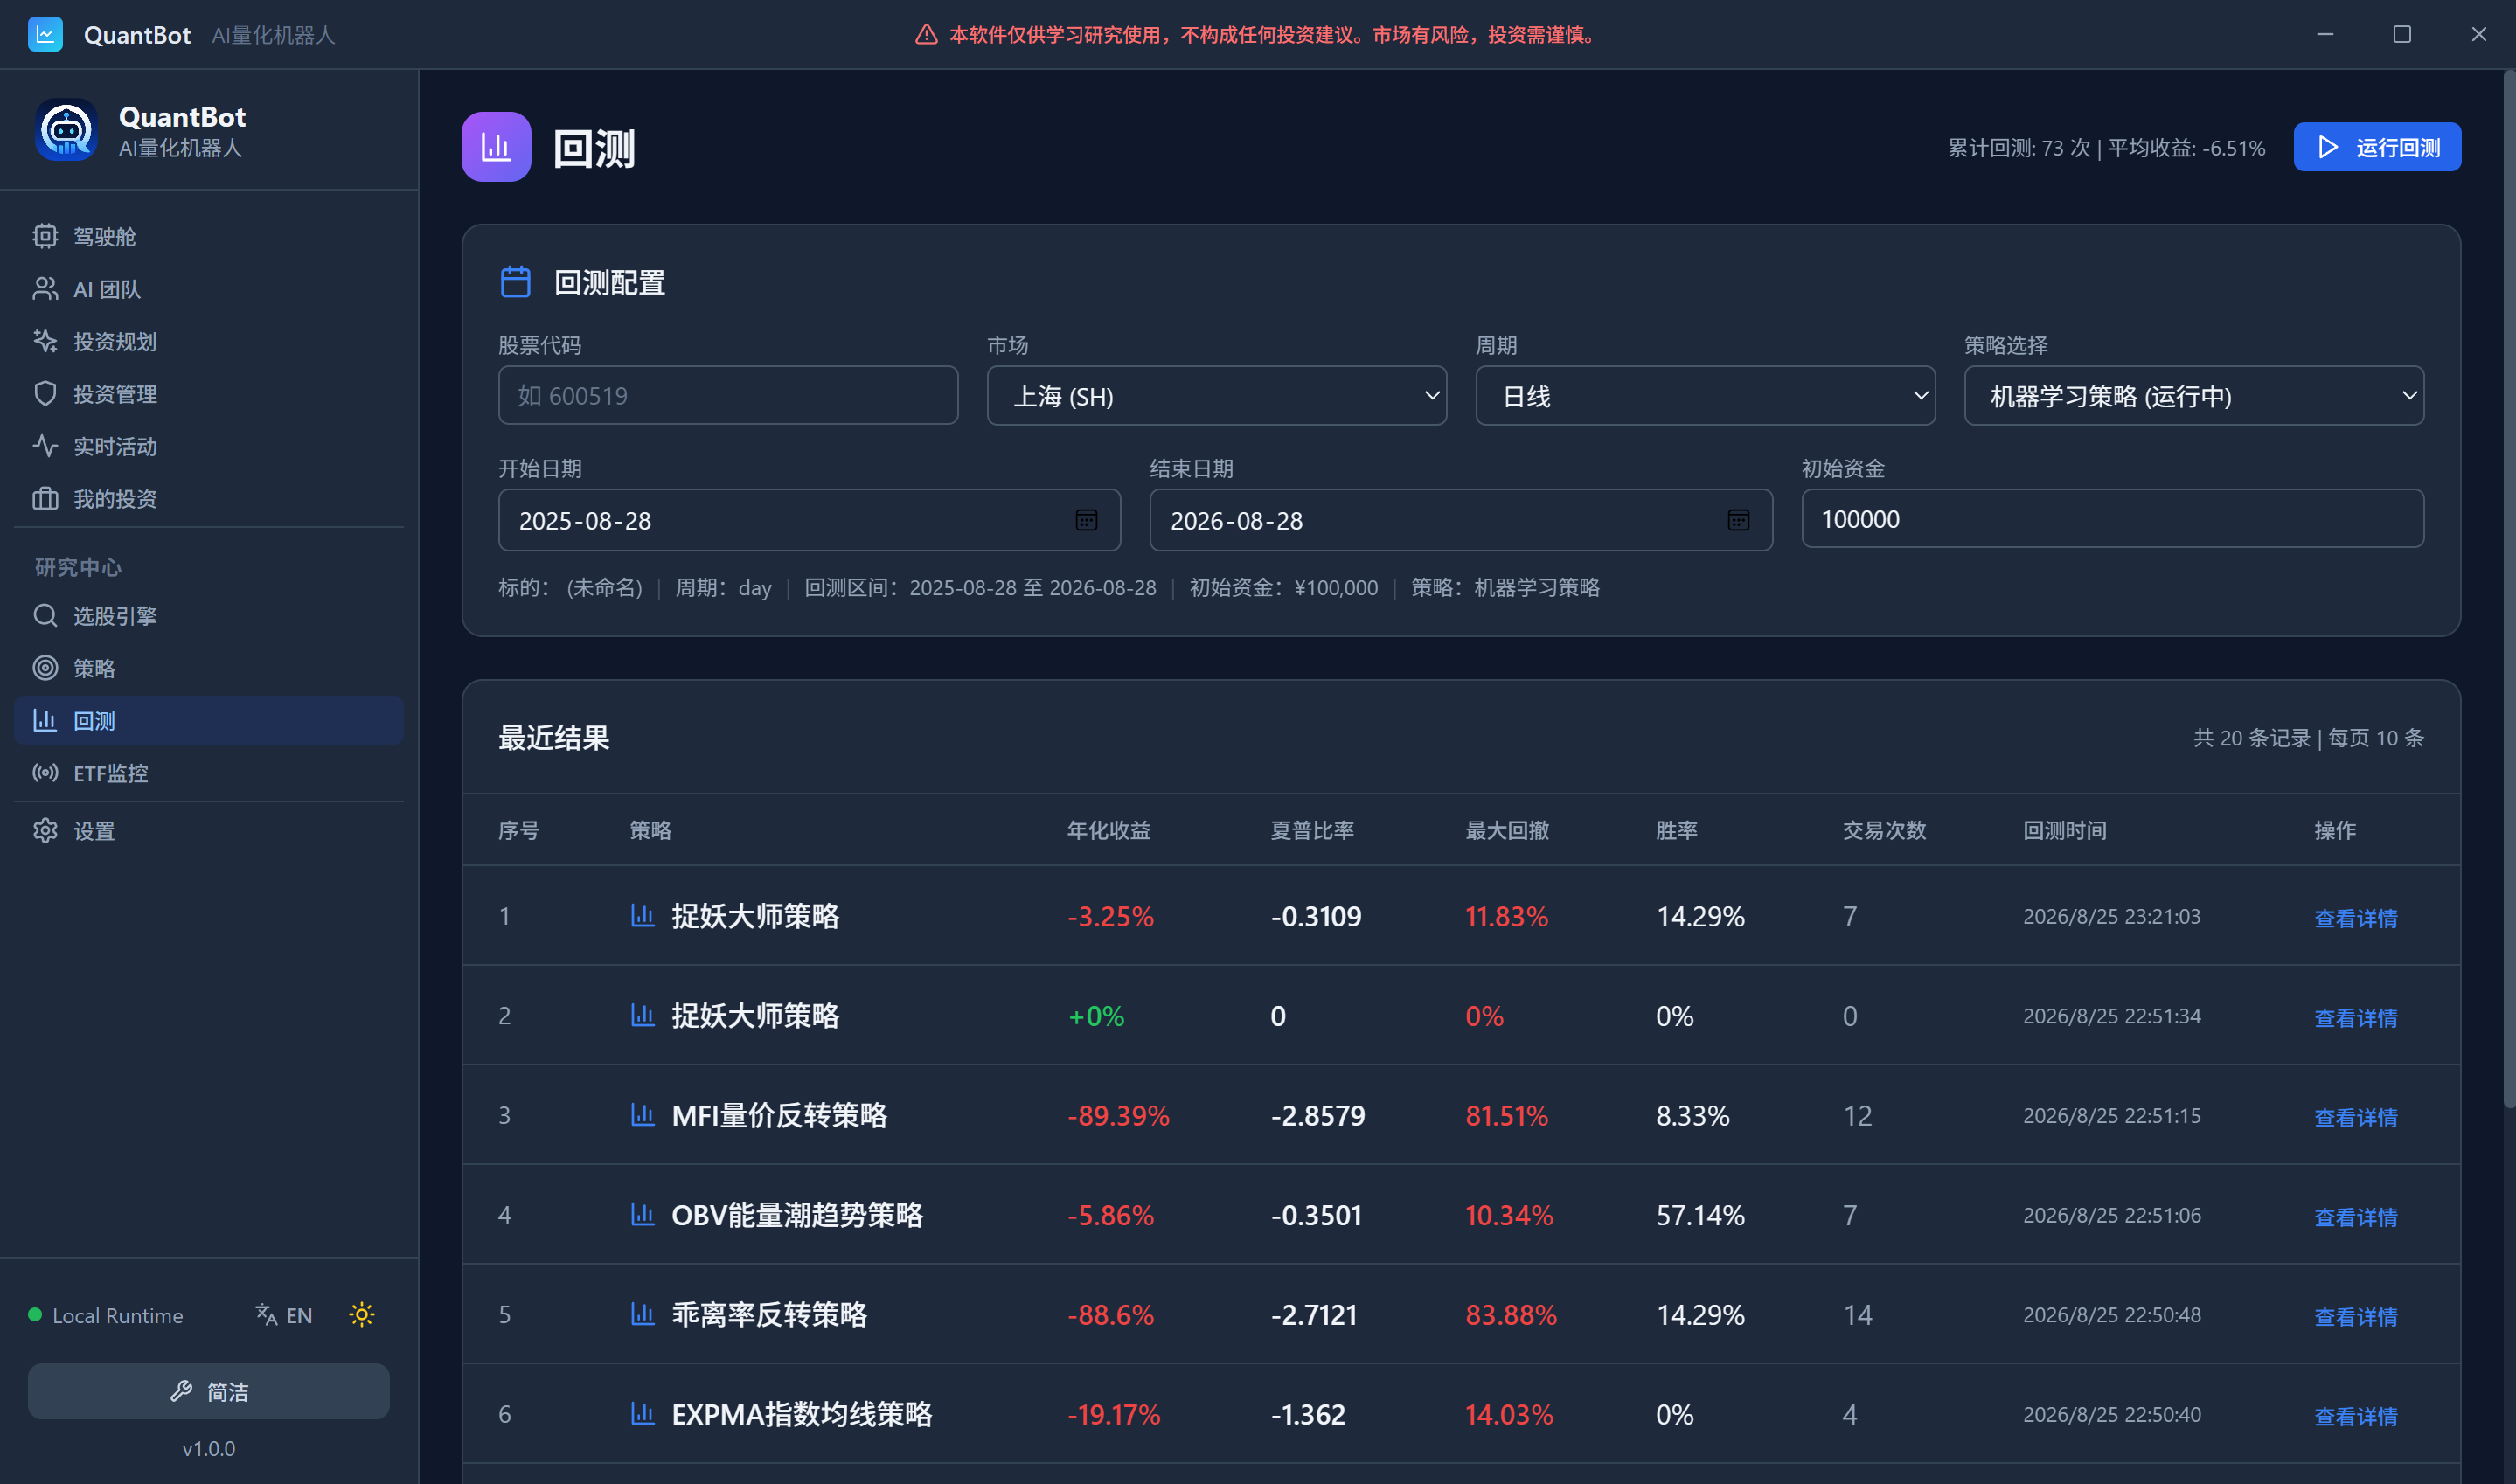 |
| 💼 投资组合 | 管理持仓、盈亏、资产曲线、投资方案、每日决策 | 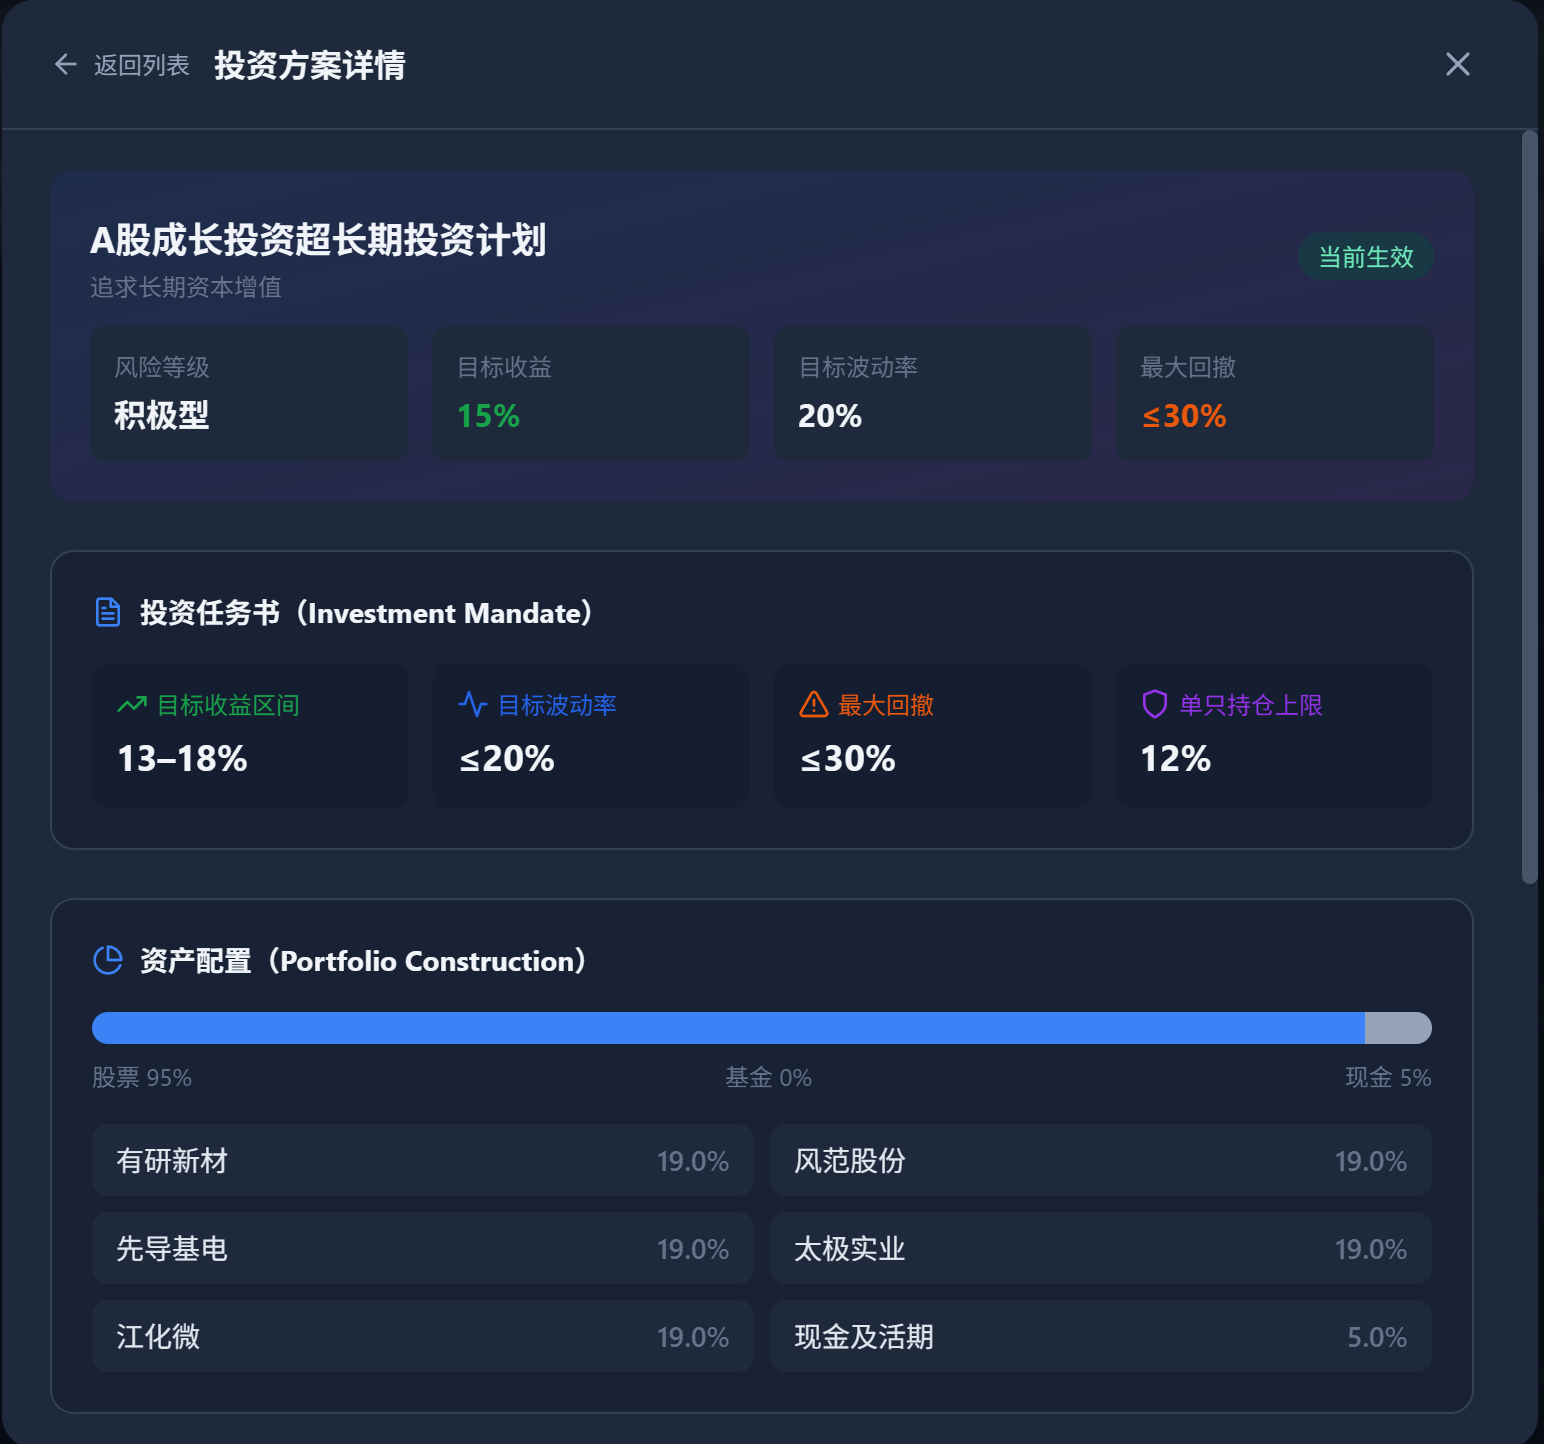 |
| 🧠 AI 决策 | 5 Agent 协作 + 多空辩论 + Kelly 缩放 | 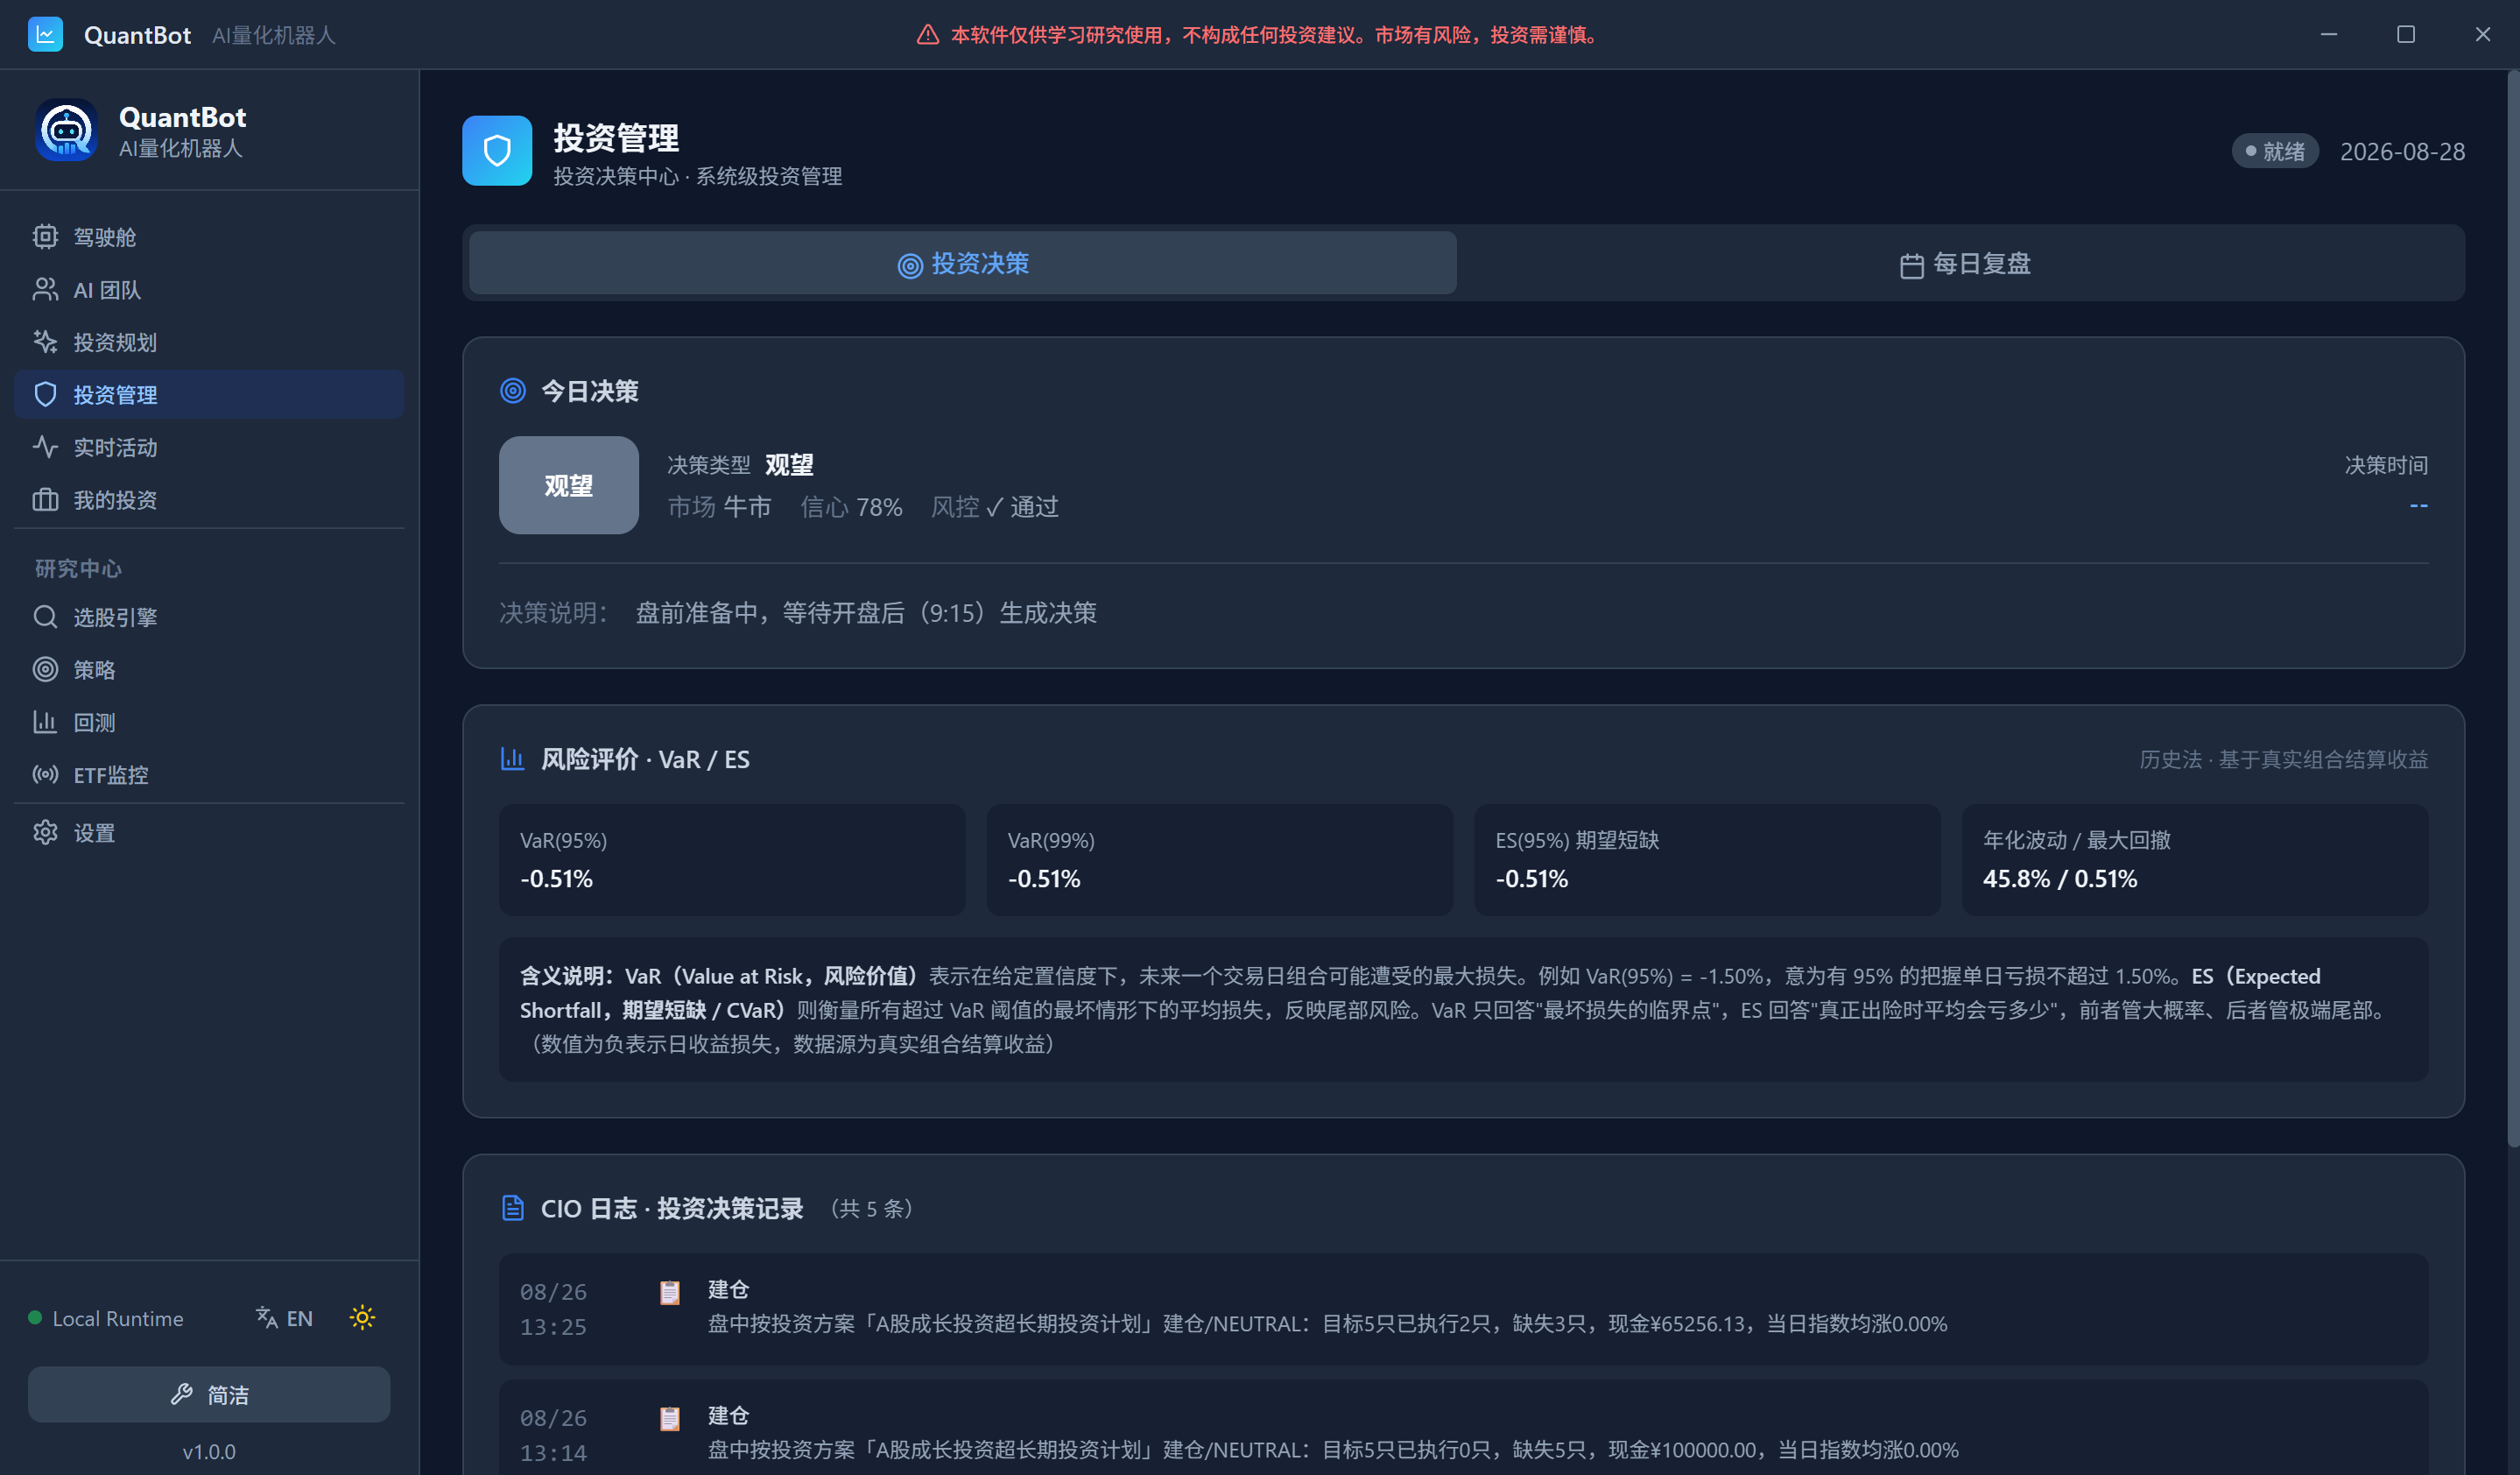 |
🛡️ 风控体系
| 层级 | 机制 |
|---|---|
| 规则风控门 | AI 主张/异议仓位 clamp [0.2,1.0],只更保守;六维判势仓位系数兜底 |
| 风控硬限制统一 | 单票权重上限 30% + 组合最大回撤容忍 10%;风控师运行时、策略引擎、风险中心三方代码一致 |
| CIO 建仓硬门控 | "暂停建仓"共享阻断开关(独立于紧急停止,只拦买入、放行卖出),覆盖所有买入成交路径;退潮/仓位系数过低时不生成新买入订单 |
| 执行端硬风控(买入) | 单票集中度上限(默认 30%)+ 买入流动性拥挤度门控(近 20 日换手 + 名义成交额阈值),超限拒绝下单 |
| 决策合规防线 | 买入须过股票池白名单(不在池剔除、池空即拒绝);每笔买入记录策略信号来源(SignalSource) |
| 回撤熔断 | 触发止损熔断/回撤预警时强制防守 |
| 成本模型 | 回测买卖含手续费/印花税/市场冲击,现金不足自动回退整手 |
| 工作流容错 | 单步失败不中断;盘后主周期失败仍照常结算/复盘 |
🚀 快速开始
本地运行
# 1. 下载解压
# 下载地址:https://github.com/jeokeo011222/quantbot/releases/download/v1.7.0/QuantBot-v1.7.0.zip

# 2. 运行 QuantBot.exe

# 3. 配置 AI API Key(设置页)
#    支持:DeepSeek / 豆包 / 千问 / OpenAI API 兼容服务

# 4. 配置数据源(设置-数据源)
#    行情:通达信 / 腾讯财经 / 同花顺官方 / TDX MCP
从源码构建
# 后端
go build ./...

# 前端
cd ui && npm install && npm run build

# 打包(Wails)
wails build -platform windows/amd64
🖥️ 为什么是本地软件?
QuantBot 当前采用:
Go + React + SQLite + DuckDB + LLM
- 📦 下载、解压、运行,开箱即用
- 💾 核心数据与数据库保存在本地,隐私安全
- 🔑 AI 服务使用你自己的 API Key,成本可控
- ⚡ 本地 DuckDB 用于历史研究数据,毫秒级查询
- 🔒 单实例运行:启动自动检测,仅允许一个进程实例
- 🔔 系统托盘常驻:点 × 不退出而是隐藏到系统托盘,托盘图标左键恢复、右键菜单可恢复/退出,后台工作流持续运行且随资源管理器重启自动重建图标
📡 数据源
当前支持的数据来源包括:
| 类型 | 来源 |
|---|---|
| 实时行情 | 通达信终端 / 腾讯财经 / 同花顺官方 / TDX MCP |
| 历史研究数据 | 本地 DuckDB(全市场近 1 年日 K、复权因子、交易日历) |
| 市场信息 | 六维判势(情绪池/北向/融资/全球指数)+ 同花顺官方金融数据 |
行情读取与量化研究相互解耦,外部实时源统一限流 + 缓存,全部标注来源、严禁伪造。
🗺️ Roadmap
QuantBot 目前已经可以完成核心投资工作流。接下来不会无限堆功能,而是:
把已有能力做深。
- 多智能体投资决策链
- 市场六维判势
- CIO 多空辩论 + Kelly 仓位缩放
- 因子分半稳定性检验
- 17 种内置策略
- 更完善的组合风险管理
- 更好的因子
- 社区策略生态
🌱 Open Source
QuantBot 是一个长期项目。它不是一个几十个人同时开发的大型商业产品。
很多东西来自:
一个人不断研究、设计、写代码、测试,然后一点点把它做出来。
最初的问题很简单:
"能不能让 AI 帮我做量化投资?"
然后逐渐变成:
AI Agent -> Quant -> Risk -> Portfolio -> Trading -> Daily Workflow -> Self Review
现在,我把它放到 GitHub。希望它能够帮助更多对:AI × Quant × Finance 感兴趣的人。
🤝 Community
欢迎对以下方向感兴趣的人参与交流:
- Quantitative Finance
- AI Agent
- LLM
- Algorithmic Trading
- Portfolio Management
- Risk Management
- Factor Investing
- Open Source
如果你发现 Bug、产生新的想法,或者希望贡献代码:欢迎提交 Issue / Pull Request。
欢迎国内的云服务商、数据服务商给我们提供资源,联系我们:QQ 3571038944
⚠️ Disclaimer
QuantBot 仅供学习、研究和量化投资实验使用。
程序产生的信号、评分、策略、AI 分析、投资决策及回测结果,均基于历史数据与模型计算。
不保证未来收益,也不构成任何投资建议。
金融市场存在风险。股市有风险,投资须谨慎。
💡 程序运行过程中,需要消耗一定的 Token 成本,请根据自己的需要调整刷新频率。
让 AI 成为你的投资团队。
⭐ Star · 🍴 Fork · 🐛 Issue
欢迎国内的云服务商、数据服务商给我们提供资源,联系我们:QQ 3571038944
Made with ❤️ by QuantBot Lab
Reviews (0)
Sign in to leave a review.
Leave a reviewNo results found